कारोबार

Bhai Dooj 2026: इस भाई दूज अपनी बहन को दे सकते हैं ये 5 फाइनेंशियल गिफ्ट, भविष्य में आएंगे उनके बहुत काम

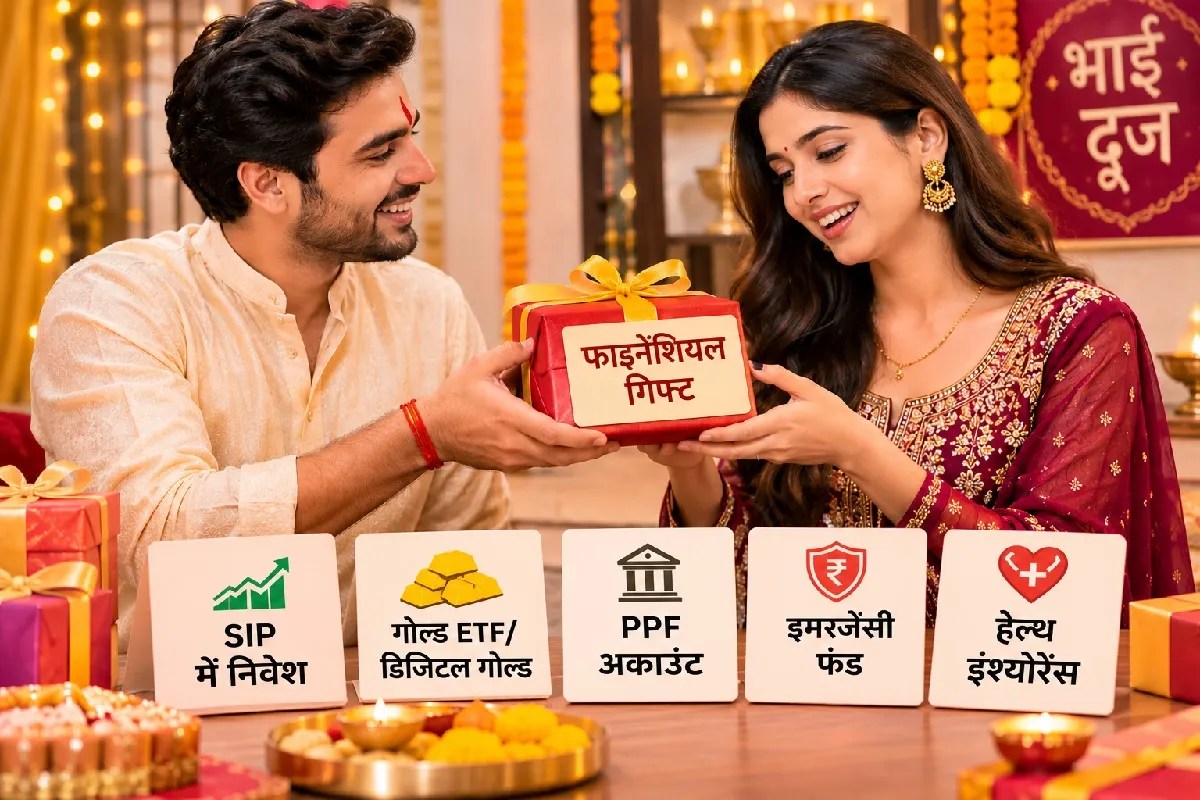
Bhai Dooj Gift Ideas 2026: भाई दूज पर बहन को SIP, गोल्ड ETF, PPF अकाउंट, इमरजेंसी फंड और हेल्थ इंश्योरेंस जैसे फाइनेंशियल गिफ्ट दे सकते हैं।
3 min read
• •
Updated: 10 Nov 2026, 4:12 PM IST
Bhai Dooj 2026
भाई दूज पर अपनी बहन को फाइनेंशियल गिफ्ट्स भी दे सकते हैं। (PC: AI)

भाई दूज पर बहन को सोने के गहने या महंगे तोहफे देने के बजाय ऐसा गिफ्ट भी दिया जा सकता है, जो भविष्य में उसकी आर्थिक सुरक्षा और बचत को मजबूत करे। इसके लिए म्यूचुअल फंड में निवेश, गोल्ड ETF, हेल्थ इंश्योरेंस और इमरजेंसी फंड जैसे विकल्प अच्छे साबित हो सकते हैं। भाई दूज 11 नवंबर को मनाई जाएगी। इस मौके पर अगर आप अपनी बहन को कुछ अलग और काम का तोहफा देना चाहते हैं, तो उसे निवेश और बचत से जुड़ा गिफ्ट दे सकते हैं। इससे उसे लंबे समय में अपनी आर्थिक स्थिति मजबूत करने में मदद मिल सकती है।

बहन के नाम पर शुरू करवाएं म्यूचुअल फंड SIP

अगर आपकी बहन लंबे समय के लिए पैसा निवेश करना चाहती है, तो उसके नाम पर म्यूचुअल फंड SIP शुरू करवाना अच्छा विकल्प हो सकता है। इसके लिए आप उसे निवेश की शुरुआती रकम दे सकते हैं और उसकी जरूरत, उम्र और जोखिम उठाने की क्षमता के हिसाब से सही म्यूचुअल फंड चुनने में मदद कर सकते हैं। एसआईपी के जरिए हर महीने एक तय रकम निवेश की जाती है। लंबे समय तक नियमित निवेश करने से कंपाउंडिंग का फायदा मिल सकता है और धीरे-धीरे बड़ा फंड तैयार हो सकता है। हालांकि, इक्विटी म्यूचुअल फंड का रिटर्न शेयर बाजार के उतार-चढ़ाव पर निर्भर करता है। इसमें मुनाफे की कोई गारंटी नहीं होती। इसलिए निवेश से पहले स्कीम का जोखिम और निवेश की अवधि जरूर समझें।

डिजिटल गोल्ड या गोल्ड ETF

भाई दूज पर सोना देना एक पुरानी परंपरा है। लेकिन सोने के गहने खरीदने में अच्छी-खासी रकम खर्च हो सकती है। ऐसे में बहन को डिजिटल गोल्ड या गोल्ड ETF में निवेश करने में मदद कर सकते हैं। गोल्ड ईटीएफ के जरिए सोने की कीमतों में होने वाले उतार-चढ़ाव के आधार पर निवेश का फायदा लिया जा सकता है। इसके लिए बहन के पास डीमैट और ट्रेडिंग अकाउंट होना जरूरी है। गोल्ड ईटीएफ को शेयर बाजार में खरीदा और बेचा जा सकता है।

वहीं, डिजिटल गोल्ड के जरिए भी बिना गहने खरीदे सोने में निवेश किया जा सकता है। हालांकि, डिजिटल गोल्ड खरीदने से पहले संबंधित प्लेटफॉर्म की विश्वसनीयता, सोने को सुरक्षित रखने की व्यवस्था और बेचने या पैसे निकालने पर लगने वाले चार्ज की जानकारी जरूर लें।

बहन का खुलवाएं PPF अकाउंट

अगर आपकी बहन सुरक्षित और लंबे समय के लिए बचत करना चाहती है, तो पब्लिक प्रोविडेंट फंड (PPF) अकाउंट एक अच्छा विकल्प हो सकता है। आप उसके लिए पीपीएफ अकाउंट खुलवाने में मदद कर सकते हैं और शुरुआती निवेश की रकम भी दे सकते हैं। पीपीएफ सरकार की ओर से समर्थित बचत योजना है। इसमें 15 साल की लॉक-इन अवधि होती है। हालांकि, तय नियमों के अनुसार इसकी अवधि आगे भी बढ़ाई जा सकती है। यह योजना उन लोगों के लिए उपयोगी हो सकती है, जो रिटायरमेंट या भविष्य के किसी बड़े खर्च के लिए धीरे-धीरे पैसा जमा करना चाहते हैं। लेकिन इसमें निवेश की गई रकम लंबे समय तक लॉक रहती है। इसलिए अगर आपकी बहन को निकट भविष्य में पैसों की जरूरत पड़ सकती है, तो यह विकल्प चुनने से पहले सोच-विचार करें।

बहन के लिए तैयार करें इमरजेंसी फंड

अचानक नौकरी चली जाने, मेडिकल खर्च या किसी जरूरी यात्रा जैसी स्थिति में पैसों की जरूरत पड़ सकती है। ऐसे समय में इमरजेंसी फंड काफी मददगार साबित होता है। आप अपनी बहन के लिए अलग सेविंग अकाउंट में कुछ रकम जमा कर सकते हैं या उसे हर महीने बचत करने के लिए प्रोत्साहित कर सकते हैं। आमतौर पर इमरजेंसी फंड में कम से कम 3 से 6 महीने के जरूरी खर्च के बराबर रकम रखने की सलाह दी जाती है। इस पैसे को ऐसी जगह रखना चाहिए, जहां जरूरत पड़ने पर इसे आसानी से निकाला जा सके। इसे शेयर बाजार जैसे जोखिम वाले निवेश में रखने से बचना चाहिए।

बहन को गिफ्ट करें हेल्थ इंश्योरेंस पॉलिसी

बीमारी या अस्पताल में भर्ती होने की स्थिति में परिवार की बचत का बड़ा हिस्सा खर्च हो सकता है। ऐसे में हेल्थ इंश्योरेंस पॉलिसी बहन के लिए एक उपयोगी तोहफा हो सकती है। आप अपनी बहन की जरूरत के हिसाब से उसके लिए हेल्थ इंश्योरेंस पॉलिसी खरीद सकते हैं और शुरुआती प्रीमियम का भुगतान कर सकते हैं। हालांकि, पॉलिसी लेने से पहले कुछ जरूरी बातों की जांच करना जरूरी है। जैसे पॉलिसी का सम इंश्योर्ड कितना है, किन अस्पतालों में कैशलेस इलाज की सुविधा मिलेगी, किन बीमारियों के लिए वेटिंग पीरियड है और कौन-कौन से इलाज पॉलिसी में शामिल नहीं हैं। इसके अलावा को-पेमेंट की शर्तें और क्लेम से जुड़े नियम भी समझें। पॉलिसी बहन की उम्र, स्वास्थ्य संबंधी जरूरतों और पहले से मौजूद बीमा कवर को ध्यान में रखकर ही चुनें। एक और जरूरी बात यह है कि आगे हर साल पॉलिसी का प्रीमियम चुकाना होगा। इसलिए ऐसी पॉलिसी चुनें, जिसका भविष्य में भुगतान करना भी आसान हो।

Updated on:
10 Nov 2026, 4:12 PM IST
Published on: