कारोबार

दिवाली की शॉपिंग के बाद खाली हो गया बैंक अकाउंट? अपना बजट सुधारने के लिए अपनाएं ये 6 तरीके

Money Management Tips: दिवाली की खरीदारी के बाद क्रेडिट कार्ड बिल, EMI और पर्सनल लोन का बोझ परिवारों का बजट बिगाड़ सकता है। आर्थिक स्थिति सुधारने के लिए सभी खर्चों का हिसाब लगाएं और ज्यादा ब्याज वाला कर्ज पहले चुकाएं।
4 min read
• •
Updated: 10 Nov 2026, 12:35 PM IST
Diwali Spending
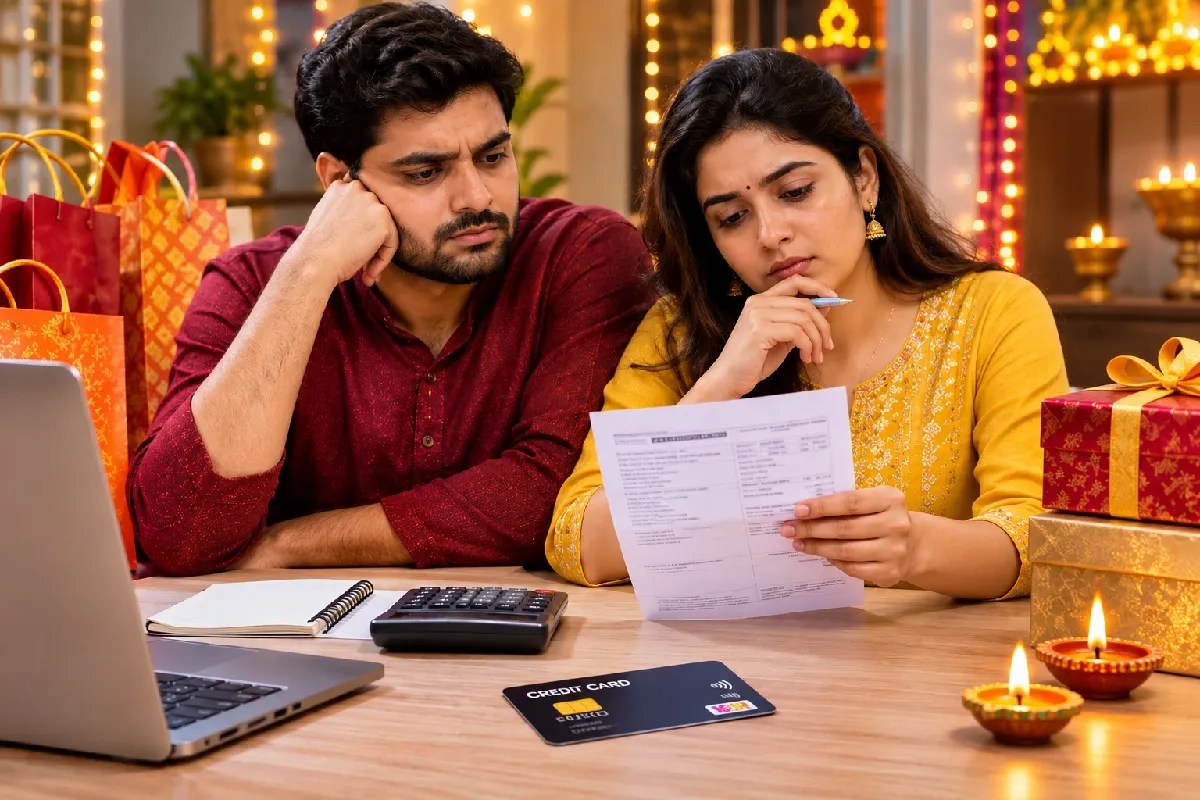
सबसे ज्यादा ब्याज वाले कर्जे पहले चुकाएं। (PC: AI)

दिवाली पर लोगों का काफी खर्चा हो जाता है। कई बार तो हमें अंदाजा भी नहीं होता कि हम कितना खर्च कर चुके हैं। ये खर्चे आगे जाकर आपकी जेब पर भारी भी पड़ सकते हैं। आजकल स्मार्टफोन, टीवी, फ्रिज, कपड़े खरीदने से लेकर छुट्टियों में घूमने तक के लिए आसानी से लोन मिल जाता है। इंस्टेंट पर्सनल लोन, प्री-अप्रूव्ड क्रेडिट लिमिट और बाय नाउ पे लेटर (BNPL) जैसी सुविधाओं ने खरीदारी को आसान बना दिया है। लोग बिना पूरी रकम एक साथ चुकाए हर महीने किस्तों में भुगतान कर सकते हैं। लेकिन परेशानी तब शुरू होती है, जब एक साथ कई चीजें EMI पर खरीद ली जाती हैं। शुरुआत में छोटी दिखने वाली किस्तें मिलकर हर महीने के बजट का बड़ा हिस्सा खर्च कर सकती हैं। इससे घर के जरूरी खर्च, बचत और निवेश पर असर पड़ता है।

दिवाली की खरीदारी के बाद आर्थिक दबाव को लंबे समय तक बने रहने देने की जरूरत नहीं है। अगर समय रहते खर्चों की योजना बना ली जाए और कर्ज चुकाने को प्राथमिकता दी जाए, तो कुछ महीनों में वित्तीय स्थिति को काफी हद तक सुधारा जा सकता है।

सबसे पहले दिवाली के पूरे खर्च का हिसाब लगाएं

बजट सुधारने की शुरुआत यह पता लगाने से करें कि दिवाली पर कुल कितने रुपये खर्च हुए हैं। इसके लिए सिर्फ खरीदारी के बिल देखना काफी नहीं होगा। क्रेडिट कार्ड, पर्सनल लोन, EMI और बाय नाउ पे लेटर से किए गए सभी भुगतानों को एक जगह लिखें। इससे आपको पता चलेगा कि कितना पैसा खर्च हो चुका है और आने वाले महीनों में कितनी रकम चुकानी बाकी है। छोटी खरीदारी को भी नजरअंदाज नहीं करना चाहिए। कई बार अलग-अलग माध्यमों से किए गए छोटे भुगतान मिलकर हर महीने का बड़ा खर्च बन जाते हैं।

सबसे ज्यादा ब्याज वाले कर्ज को पहले चुकाएं

सभी खर्चों का हिसाब लगाने के बाद यह देखें कि किस कर्ज पर सबसे ज्यादा ब्याज देना पड़ रहा है। आमतौर पर क्रेडिट कार्ड का बकाया सबसे महंगा साबित हो सकता है। इसलिए इसे चुकाने पर सबसे पहले ध्यान देना चाहिए। कई लोग क्रेडिट कार्ड का पूरा बिल चुकाने के बजाय सिर्फ मिनिमम अमाउंट का भुगतान करते हैं। इससे खाते पर तुरंत लेट पेमेंट की स्थिति नहीं बनती, लेकिन बकाया रकम पर ब्याज लगता रहता है। क्रेडिट कार्ड पर ब्याज दर कार्ड और बैंक के हिसाब से हर महीने 2.5 से 4 फीसदी तक हो सकती है। सालाना आधार पर यह करीब 30 से 48 फीसदी बैठती है। इसमें चक्रवृद्धि ब्याज और दूसरी फीस शामिल नहीं हैं।

अगर किसी व्यक्ति के लिए क्रेडिट कार्ड का पूरा बिल चुकाना संभव नहीं है, तो उसे दूसरे विकल्पों की तुलना करनी चाहिए। कम ब्याज वाला पर्सनल लोन या बैलेंस ट्रांसफर मददगार हो सकता है। हालांकि, ऐसा करने से पहले प्रोसेसिंग फीस, टैक्स और भुगतान की शर्तों को जरूर समझें।

हर महीने की कुल EMI पर एक लिमिट तय करें

दिवाली के दौरान कई चीजें EMI पर खरीदने से शुरुआत में ज्यादा फर्क महसूस नहीं होता। लेकिन जब सभी किस्तें एक साथ शुरू होती हैं, तो महीने का बजट बिगड़ सकता है। एक सामान्य नियम के तौर पर आपकी कुल मंथली ईएमआई और कर्ज का भुगतान हाथ में आने वाली सैलरी के 40 से 50 फीसदी के भीतर रखना बेहतर माना जाता है। इसमें पहले से चल रहे लोन और दिवाली पर की गई खरीदारी की नई किस्तें भी शामिल होनी चाहिए। अगर आपके ऊपर घर का किराया, बच्चों की पढ़ाई या परिवार के दूसरे जरूरी खर्च हैं, तो ईएमआई की सीमा इससे भी कम रखनी चाहिए।

दिवाली के बाद अपनी पुरानी लाइफस्टाइल बनाए रखने के लिए नया लोन लेने से बचना चाहिए। फिलहाल प्राथमिकता पुराने कर्ज को कम करने और हर महीने के खर्च को कंट्रोल में रखने की होनी चाहिए।

निवेश बढ़ाने से पहले इमरजेंसी फंड दोबारा तैयार करें

दिवाली की खरीदारी के दौरान कई परिवार अपनी जमा पूंजी खर्च कर देते हैं। लोकलसर्कल्स के सर्वे में भी सामने आया कि खरीदारी करने वाले 83 फीसदी शहरी परिवारों ने त्योहार के खर्च के लिए अपनी बचत का इस्तेमाल किया। ऐसे में सबसे पहले इमरजेंसी फंड को दोबारा तैयार करना जरूरी है। फाइनेंशियल प्लानर आमतौर पर सलाह देते हैं कि हर परिवार के पास कम से कम 3 से 6 महीने के जरूरी खर्च के बराबर रकम इमरजेंसी फंड में होनी चाहिए। इस पैसे को ऐसी जगह रखना चाहिए, जहां जरूरत पड़ने पर इसे आसानी से निकाला जा सके। इसे शेयर बाजार जैसे जोखिम वाले निवेश में लगाने से बचना चाहिए।

अगर आपने दिवाली पर अपनी बचत का बड़ा हिस्सा खर्च कर दिया है, तो कुछ समय तक गैरजरूरी खरीदारी कम करें और हर महीने थोड़ी रकम इमरजेंसी फंड में जमा करें। नई खरीदारी या निवेश बढ़ाने से पहले इस फंड को मजबूत करना ज्यादा जरूरी है।

SIP बंद करने की जल्दबाजी न करें, लेकिन महंगा कर्ज भी न पालें

दिवाली के बाद कई निवेशकों के सामने यह सवाल आता है कि क्या उन्हें अपनी मंथली SIP बंद कर देनी चाहिए? इसकी वजह यह है कि एक तरफ हर महीने निवेश जारी रखना होता है। वहीं, दूसरी तरफ क्रेडिट कार्ड और दूसरी EMI का पेमेंट भी करना पड़ता है। हालांकि, निवेश जारी रखने के चक्कर में महंगे कर्ज को नजरअंदाज करना सही नहीं है। जिन लोगों पर क्रेडिट कार्ड का ज्यादा ब्याज वाला कर्ज बकाया है, उन्हें पहले इस कर्ज को कम करने पर ध्यान देना चाहिए।

अगर किसी कर्ज पर सालाना 36 से 48 फीसदी तक ब्याज देना पड़ रहा है, तो निवेश से मिलने वाले रिटर्न के भरोसे इसे जारी रखना समझदारी नहीं होगी। शेयर बाजार से मिलने वाला रिटर्न तय नहीं होता और इसमें नुकसान का जोखिम भी रहता है। इसका मतलब यह नहीं है कि हर व्यक्ति अपनी मौजूदा SIP बंद कर दे। यह फैसला उसकी मासिक कमाई, खर्च, कर्ज की ब्याज दर और इमरजेंसी फंड की स्थिति को देखकर ही लेना चाहिए।

दिवाली बोनस मिले तो उससे कर्ज कम करें

अगर आपको दिवाली पर कंपनी की तरफ से बोनस मिला है, तो उससे नई खरीदारी करने का मन हो सकता है। लेकिन इस रकम का इस्तेमाल पुराने कर्ज को चुकाने में करना ज्यादा फायदेमंद साबित हो सकता है। बोनस की रकम से सबसे पहले ज्यादा ब्याज वाले कर्ज का भुगतान करना चाहिए। इसके बाद बची हुई रकम से अपनी बचत और इमरजेंसी फंड को मजबूत करें। अगर इन दोनों कामों के बाद भी पैसा बचता है, तो उसे भविष्य के जरूरी खर्चों या निवेश के लिए इस्तेमाल किया जा सकता है।

Updated on:
10 Nov 2026, 12:35 PM IST
Published on: