26 अक्टूबर 2026,
सोमवार
26 अक्टूबर 2026,
सोमवार
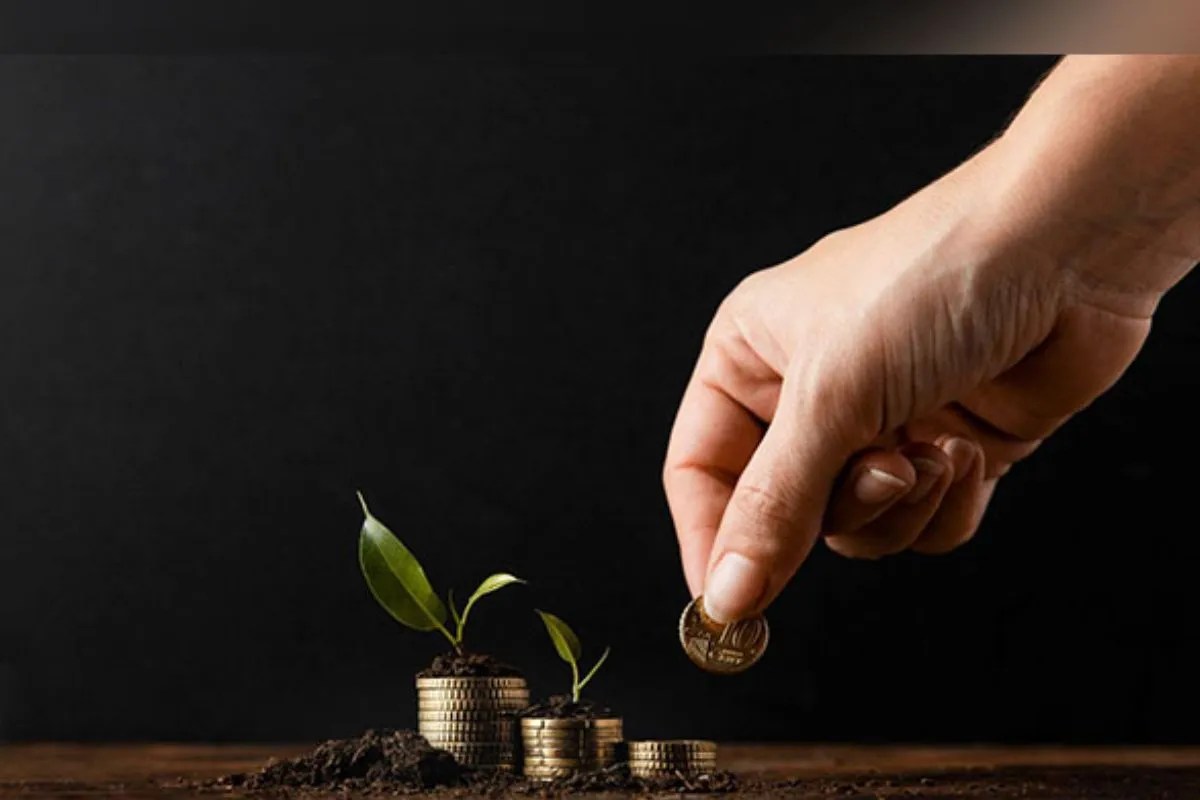
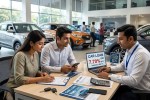
बदलता दौर: कमाओ और खर्च करो की फिलॉसफी अपना रहे युवा, भविष्य के सुरक्षा कवच के बजाय वर्तमान की सुख-सुविधाओं पर दांव। (Photo Credit - ANI)
India Household Savings: वैश्विक महामारी के बाद की दुनिया का आर्थिक पैटर्न तेजी से बदल रहा है और इसका सबसे बड़ा असर घरेलू बचत पर पड़ा है। भारत सहित पूरी दुनिया में घरेलू बचत दरें ऐतिहासिक निचले स्तर पर पहुंच गई हैं, जबकि उपभोग और खर्च की प्रवृत्ति में बड़ा उछाल आया है। भारतीय संस्कृति में सदियों से 'पाई-पाई जोड़कर' भविष्य संवारने की भारतीय परंपरा अब आधुनिकता और बाजार की चकाचौंध के बीच पीछे छूट रही है। अब तो यह निचले स्तर पर आ गई।
भारतीय रिजर्व बैंक (RBI) के आंकड़ों पर गौर करें तो वित्त वर्ष 2023-24 में देश में शुद्ध घरेलू वित्तीय बचत गिरकर जीडीपी के 5.3 फीसदी पर आ गई, जो पिछले 47 वर्ष में सबसे कम है। इसी तरह यदि भारत की कुल सकल बचत देखें तो 2015 में 32.2 फीसदी थी, जो 2024 में घटकर 30.7 रह गई।
दरअसल ये सब युवा पीढ़ी की सोच में आए बदलाव का ही नतीजा है। पहले आय कम थी, लेकिन बचत ज्यादा थी, जबकि आज आय ज्यादा होने के बावजूद बचत घटी है। पुरानी पीढ़ी बचत को जीवन की प्राथमिकता मानती थी, वहीं युवा 'वर्तमान में जीने' की फिलॉसफी अपनाकर सेवाओं और अनुभवों पर खर्च कर रहे हैं। विशेषज्ञों का मानना है कि बचत की कमी से भविष्य की वित्तीय सुरक्षा खतरे में पड़ सकती है, लेकिन अल्पकालिक विकास में यह अच्छा है। यानी राष्ट्रीय अर्थनीति के लिहाज से यह बदलाव उत्साहजनक भी है।
पुरानी और नई पीढ़ी के बीच बचत को लेकर एक स्पष्ट वैचारिक विभाजन दिखाई देता है। पुरानी पीढ़ी (बेबी बूमर्स और जेन एक्स) के लिए बचत एक ‘सुरक्षा कवच’ थी। पैसा बचाना नैतिक जिम्मेदारी मानी जाती थी। निवेश का अर्थ सिर्फ एफडी और सोना होता था। अब नई पीढ़ी (मिलेनियल्स और जेन जी ) की ‘कमाओ और खर्च करो’ की धारणा ने बचत की प्राथमिकता को पीछे धकेल दिया। अब युवा रिटायरमेंट के लिए फंड जुटाने से ज्यादा वेकेशन, गैजेट्स और लाइफस्टाइल सेवाओं को दे रहे हैं।
पहले वर्तमान की आय से भविष्य के लिए बचाया जाता था, वहीं अब वर्तमान की सुख-सुविधाओं के लिए भविष्य की आय को दांव पर लगा रहे हैं। बात-बात पर लोन लेने की प्रवृत्ति इसका बड़ा उदाहरण है। क्रेडिट कार्ड के बढ़ते बकाया भी इस बात का प्रमाण हैं। आरबीआई के अनुसार, साल दर साल क्रेडिट कार्ड लोन में लगभग 30 फीसदी की वृद्धि हो रही है।
बचत की बजाय सेवा और सुविधाओं पर ज्याद खर्च से देश की इकोनॉमी बड़ी हो रही है। सेवा, ऑटोमोबाइल और गिग सेक्टर में तेजी युवा पीढ़ी की इसी सोच का नतीजा है।
सरकारी नीतियां सुविधाओं को बढ़ावा देने वाली जरूर हैं, लेकिन इससे बचत कमजोर हो रही है। यानी सरकार की नीतियां अब 'डिमांड-ड्रिवन' (मांग आधारित) इकोनॉमी की ओर बढ़ रही हैं। इससे पैसा बाजार में आ रहा है और अर्थव्यवस्था मजबूत हो रही है। धारणा भी बदली है, बचत का पेसा 'डेड मनी' कहलाता है। जब वही पैसा बाजार में आता है, तो मांग बढ़ती है, जिससे फैक्ट्रियां चलती हैं और रोजगार पैदा होते हैं।
| अवधि | जीडीपी के अनुपात में कर्ज (%) - (भारतीय परिवारों के संदर्भ में) |
| जनवरी 2020 | 38.3% |
| दिसंबर 2022 | 36.1% |
| मार्च 2025 | 41.3% |
| वित्त वर्ष (Financial Year) | जीडीपी में बचत का हिस्सा (%) |
| 2004-05 | 23.5% |
| 2005-06 | 22.3% |
| 2021-22 | 20.1% |
| 2023-24 | 18.4% |
| बचत की मात्रा (प्रतिशत में) | लोगों का प्रतिशत (%) |
| बिल्कुल नहीं | 61% |
| 20-30 फीसदी | 17% |
| 50 फीसदी तक | 14% |
| 10-20 फीसदी | 8% |
| सवाल: क्या भविष्य की बचत से ज्यादा वर्तमान की जरूरतों पर खर्च सही है? | राय (%) |
| हां (सहमति) | 75% |
| नहीं (असहमति) | 25% |