20 सितंबर 2026,
रविवार
20 सितंबर 2026,
रविवार
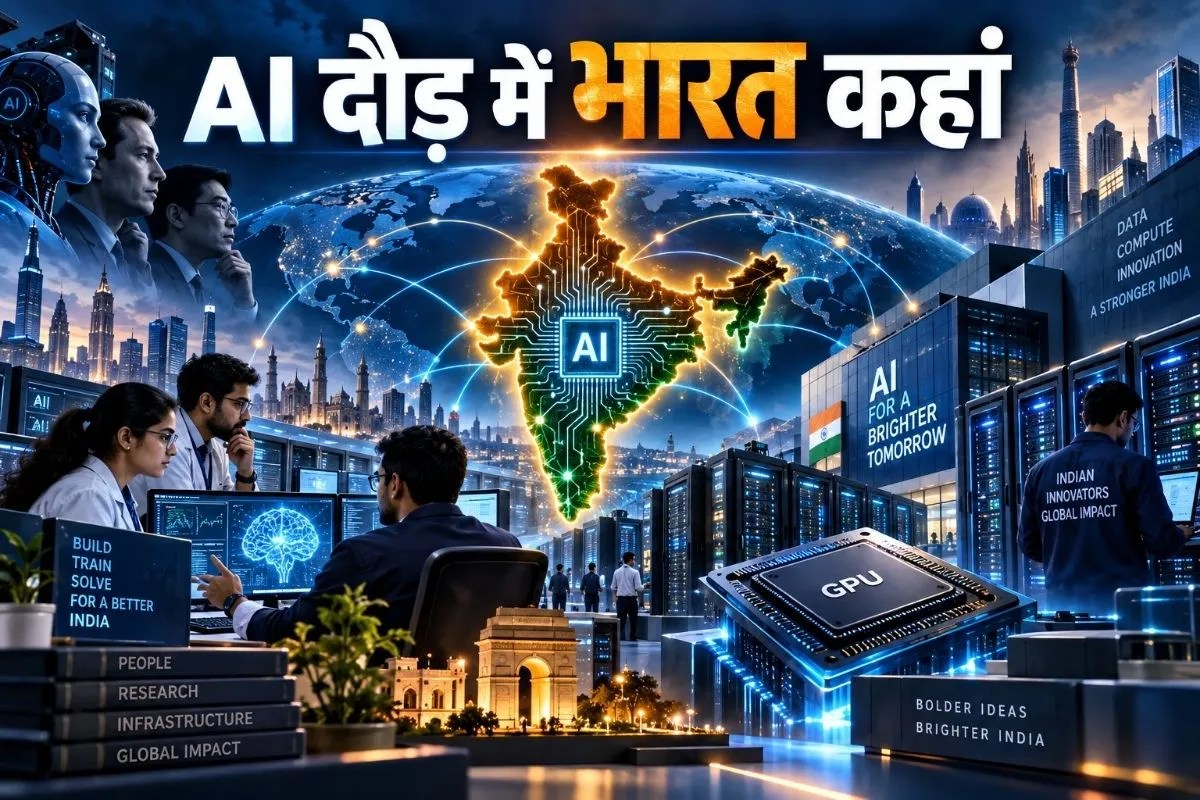
भारत में आर्टिफिशियल इंटेलिजेंस की चर्चा अक्सर अपने सेमीकंडक्टर बनाने, स्वदेशी चिप और बड़े भाषा मॉडल विकसित करने पर टिक जाती है। लेकिन वैश्विक AI दौड़ में एक दूसरी शक्ति तेजी से निर्णायक बन चुकी है-कंप्यूट।
कंप्यूट का मतलब सिर्फ GPU खरीद लेना नहीं है। हजारों अत्याधुनिक GPU को एक साथ जोड़ना, उनके बीच बेहद तेज नेटवर्क बनाना, हाई-बैंडविड्थ मेमोरी उपलब्ध कराना, लगातार बिजली देना, डेटा सेंटर को ठंडा रखना और महीनों तक महंगे मॉडल ट्रेन कर सकने वाली पूंजी जुटाना-ये सब मिलकर AI की वास्तविक ‘फैक्ट्री’ बनाते हैं। यही वह क्षेत्र है जहां भारत विस्तार तो तेजी से कर रहा है, लेकिन अमेरिका और चीन की तुलना में अंतर अभी बड़ा है।
बड़े AI मॉडल को किताबों की तरह सिर्फ डेटा पढ़ाकर तैयार नहीं किया जा सकता। प्रशिक्षण के दौरान अरबों-खरबों गणनाएं करनी पड़ती हैं। इसके लिए GPU और दूसरे AI एक्सेलरेटर के बड़े क्लस्टर चाहिए।
स्टैनफोर्ड AI इंडेक्स 2026 के अनुसार वैश्विक AI कंप्यूट क्षमता 2022 के बाद औसतन करीब 3.3 गुना सालाना बढ़ी और 2025 के अंत तक लगभग 1.71 करोड़ H100-समकक्ष कंप्यूट तक पहुंच गई। इसी अवधि में AI डेटा सेंटर की अनुमानित विद्युत क्षमता करीब 29.6 गीगावाट तक पहुंच गई।
इसलिए अगली AI शक्ति वह देश नहीं होगा जिसके पास केवल अच्छे इंजीनियर हों। उसे चिप, डेटा, बिजली, नेटवर्क और बड़े पैमाने का कंप्यूट भी चाहिए।
अमेरिका का फायदा सिर्फ Nvidia, Google, Amazon, Microsoft और Meta जैसी कंपनियों का होना नहीं है। इन कंपनियों ने लाखों AI एक्सेलरेटर वाले विशाल क्लाउड और डेटा सेंटर नेटवर्क तैयार किए हैं।
स्टैनफोर्ड के अनुसार अमेरिका में 5,427 डेटा सेंटर हैं-किसी भी दूसरे देश से दस गुना से अधिक। 2025 में अमेरिका स्थित संस्थानों ने 59 उल्लेखनीय AI मॉडल तैयार किए, जबकि चीन ने 35 बनाए।
Epoch AI के आकलन में भी दुनिया के अग्रणी AI चिप्स का बड़ा हिस्सा अमेरिकी हाइपरस्केल कंपनियों के पास है। इसके विपरीत चीनी ग्राहकों के पास उसके ट्रैक किए गए वैश्विक अग्रणी AI कंप्यूट का करीब 5 प्रतिशत बताया गया है। इन अनुमानों में कवरेज सीमाएं हैं, इसलिए इन्हें पूरे राष्ट्रीय कंप्यूट का सटीक माप नहीं माना जाना चाहिए।
चीन के लिए सबसे बड़ी चुनौती अत्याधुनिक Nvidia GPU और हाई-बैंडविड्थ मेमोरी तक सीमित पहुंच रही है। इसके बावजूद उसने Huawei जैसे घरेलू एक्सेलरेटर, विशाल डेटा सेंटर और अधिक कुशल मॉडल आर्किटेक्चर पर निवेश बढ़ाया है।
सितंबर 2026 में वैश्विक HBM की कमी के कारण Huawei और दूसरे चीनी AI चिप निर्माताओं को अपने प्रोसेसर की कीमतें बढ़ानी पड़ीं। यानी चीन भी कंप्यूट सप्लाई की बाधाओं से मुक्त नहीं है।
फिर भी मॉडल क्षमता में अंतर बहुत घट गया है। स्टैनफोर्ड AI इंडेक्स के अनुसार मार्च 2026 में शीर्ष अमेरिकी मॉडल और शीर्ष चीनी मॉडल के प्रदर्शन का अंतर केवल 2.7 प्रतिशत था।
यह भारत के लिए महत्वपूर्ण सबक है—सिर्फ सबसे महंगी चिप खरीदना ही AI शक्ति बनने का रास्ता नहीं; कंप्यूट का कुशल इस्तेमाल, मॉडल डिजाइन और मजबूत शोध पारिस्थितिकी भी उतनी ही महत्वपूर्ण है।
भारत ने इस कमी को पहचानते हुए IndiaAI मिशन के तहत साझा कंप्यूट नेटवर्क बनाया है। जून 2026 तक इस व्यवस्था में 45,000 से अधिक GPU शामिल किए जा चुके थे। अगस्त तक 237 परियोजनाओं ने लगभग 93.18 लाख GPU-घंटे सब्सिडी वाले कंप्यूट का इस्तेमाल किया। सरकार ने 20 स्वदेशी फाउंडेशन मॉडल प्रस्ताव भी चुने हैं और AI Kosh में 14 हजार से अधिक डेटासेट उपलब्ध कराए गए हैं।
लेकिन यहां एक जरूरी सावधानी है। भारत के '45 हजार GPU' को वैश्विक '1.71 करोड़ H100-समकक्ष' संख्या से सीधे भाग देकर अंतर नहीं निकाला जा सकता। IndiaAI पूल में अलग-अलग GPU प्रकार हैं, जबकि वैश्विक आंकड़ा विभिन्न चिपों को H100 जैसी मानकीकृत कंप्यूट क्षमता में बदलता है। इसलिए यह कहना कि भारत अमेरिका से ठीक ‘इतने गुना पीछे’ है, उपलब्ध सार्वजनिक आंकड़ों से विश्वसनीय रूप से संभव नहीं है।
यहां तस्वीर ज्यादा सकारात्मक है। 2025 की तीसरी तिमाही तक भारत की कुल परिचालन डेटा सेंटर क्षमता लगभग 1.53 गीगावाट हो चुकी थी। 2026 की पहली छमाही के लिए उद्योग अनुमानों में यह 1.8 गीगावाट से ऊपर बताई गई और 2030 तक 6.7 गीगावाट से ज्यादा पहुंचने का अनुमान है।
सितंबर 2026 में TCS की एक इकाई और उसके भागीदारों ने तेलंगाना में 1 गीगावाट AI डेटा सेंटर कैंपस पर लगभग ₹70,000 करोड़ तक निवेश की योजना बताई। यह बताता है कि निजी क्षेत्र भी अब सामान्य क्लाउड डेटा सेंटर से AI-विशिष्ट बुनियादी ढांचे की ओर बढ़ रहा है।
फिर भी सभी डेटा सेंटर AI डेटा सेंटर नहीं होते। AI सर्वर को सामान्य सर्वर की तुलना में कहीं अधिक बिजली घनत्व, उन्नत कूलिंग और हाई-स्पीड नेटवर्किंग चाहिए। CBRE के अनुसार AI-केंद्रित सुविधाओं में प्रति रैक बिजली घनत्व पारंपरिक डेटा सेंटर से दोगुने से भी ज्यादा हो सकता है।
| पैमाना | स्थिति |
|---|---|
| अमेरिका | विश्व का सबसे बड़ा AI कंप्यूट और हाइपरस्केल क्लाउड आधार; 5,427 डेटा सेंटर और 2025 में 59 उल्लेखनीय AI मॉडल। |
| चीन | एडवांस्ड चिप प्रतिबंध के बावजूद विशाल घरेलू बाजार, स्थानीय एक्सेलरेटर और 2025 में 35 उल्लेखनीय मॉडल; मॉडल प्रदर्शन अमेरिका के काफी करीब। |
| भारत | 45,000+ साझा IndiaAI GPU, तेजी से बढ़ते डेटा सेंटर और नए स्वदेशी मॉडल; लेकिन विशाल फ्रंटियर-स्केल क्लस्टर अभी अमेरिका-चीन स्तर पर नहीं। |
| भारत की ताकत | बड़ा डिजिटल बाजार, इंजीनियरिंग प्रतिभा, कम लागत वाला विकास, विशाल भारतीय भाषा और उपयोग-केस अवसर। |
| भारत की कमजोरी | अत्याधुनिक GPU पर आयात निर्भरता, AI-ready डेटा सेंटर, बिजली-कूलिंग, बड़े क्लस्टर और फ्रंटियर मॉडल पर भारी पूंजी की कमी। |
असल में दोनों जुड़े हुए हैं। यदि किसी देश के पास अपनी अत्याधुनिक चिप नहीं है लेकिन वह वैश्विक बाजार से पर्याप्त GPU खरीदकर विशाल क्लस्टर बना सकता है, तो वह AI में प्रतिस्पर्धा कर सकता है। दूसरी ओर अपनी चिप डिजाइन क्षमता होने के बावजूद पर्याप्त डेटा सेंटर, बिजली और नेटवर्क न हो तो AI प्रशिक्षण सीमित रहेगा।
भारत के लिए तत्काल बाधा कंप्यूट तक सस्ती और बड़े पैमाने पर पहुंच है, जबकि दीर्घकालिक रणनीतिक कमजोरी उन्नत सेमीकंडक्टर और AI एक्सेलरेटर की विदेशी सप्लाई पर निर्भरता बनी हुई है। सरकार ने भी सीमित घरेलू सेमीकंडक्टर क्षमता, कंप्यूटिंग इंफ्रास्ट्रक्चर और फाउंडेशन मॉडल क्षमता को तकनीकी आत्मनिर्भरता की चुनौती माना है।