20 सितंबर 2026,
रविवार
20 सितंबर 2026,
रविवार
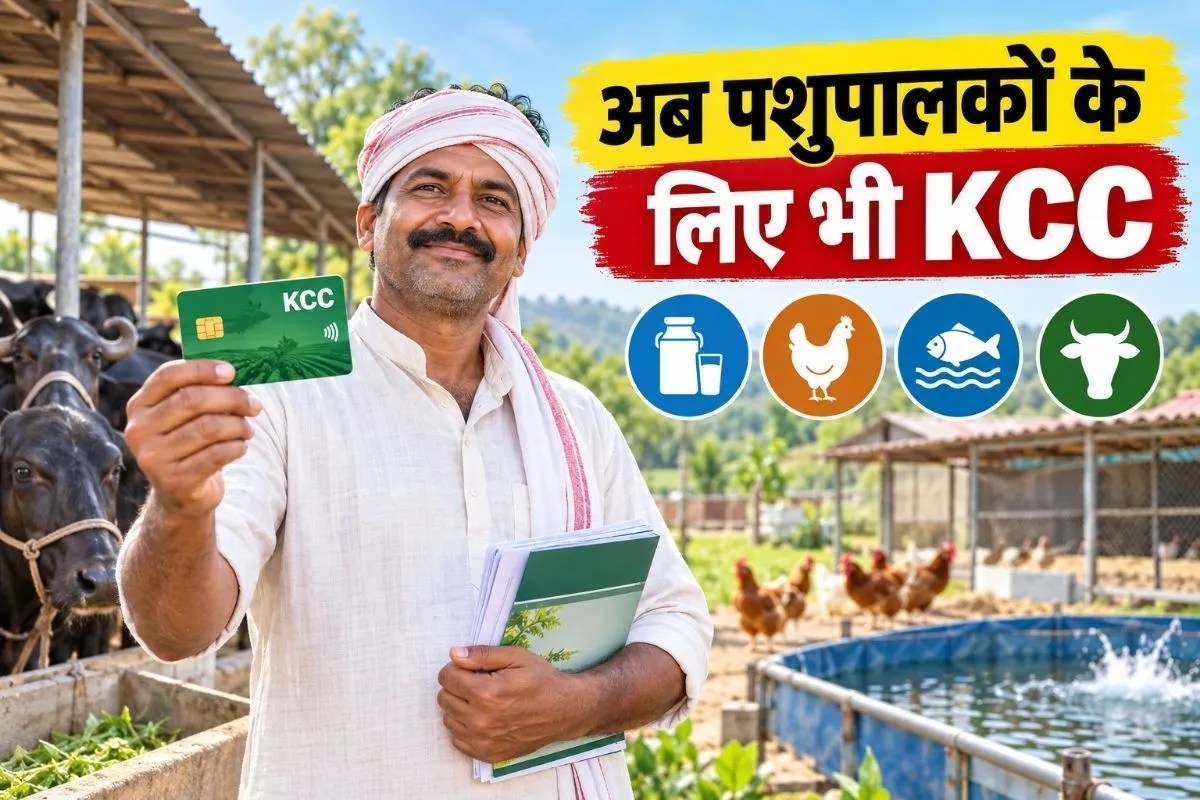
किसान क्रेडिट कार्ड अब केवल फसल उगाने वाले किसानों तक सीमित नहीं है। पशुपालन, डेयरी और मत्स्यपालन से जुड़े किसान भी इसके जरिए अपनी रोजमर्रा की कार्यशील पूंजी की जरूरत पूरी कर सकते हैं। पशुओं के चारे, दवा, मजदूरी और पानी-बिजली जैसे नियमित खर्च के लिए बैंक से अपेक्षाकृत सस्ता ऋण लिया जा सकता है। केंद्र सरकार ने 2019 से पशुपालन, डेयरी और मत्स्य गतिविधियों की कार्यशील पूंजी को भी KCC के दायरे में शामिल किया है।
पशुपालन एवं डेयरी विभाग की मौजूदा जानकारी के अनुसार पशुपालकों के लिए KCC तीन तरह से उपलब्ध हो सकता है। जिन किसानों के पास पहले से फसल वाला KCC है, वे पशुपालन के लिए अतिरिक्त सीमा जुड़वा सकते हैं और कुल सीमा ₹3 लाख तक हो सकती है। ऐसे पशुपालक जिनके पास भूमि स्वामित्व या किसी प्रसंस्करण इकाई से अनुबंध नहीं है, उन्हें जरूरत के आधार पर विशेष पशुपालन KCC के तहत ₹2 लाख तक की सीमा मिल सकती है। प्रसंस्करण इकाई या खरीदार से जुड़े पात्र पशुपालकों के लिए विशेष KCC सीमा ₹3 लाख तक हो सकती है।
हालांकि यहां एक महत्वपूर्ण फर्क समझना जरूरी है। बिना गिरवी कृषि और इससे जुड़ी गतिविधियों के ऋण की सीमा 1 जनवरी 2025 से ₹1.60 लाख से बढ़ाकर ₹2 लाख प्रति उधारकर्ता कर दी गई है। इससे अधिक ऋण पर बैंक अपनी ऋण नीति और जोखिम आकलन के अनुसार अतिरिक्त सुरक्षा या अन्य शर्तें लगा सकता है।
संशोधित ब्याज अनुदान योजना के तहत पात्र अल्पकालिक KCC ऋण पर रियायती ब्याज दर 7% सालाना है। समय पर ऋण चुकाने वाले किसान को 3% का शीघ्र पुनर्भुगतान प्रोत्साहन मिलता है, जिससे प्रभावी ब्याज दर 4% सालाना रह जाती है।
पशुपालन एवं डेयरी विभाग के मौजूदा KCC विवरण में पशुपालन से संबंधित KCC पर ब्याज अनुदान का लाभ ₹2 लाख तक बताया गया है। इसलिए ₹3 लाख या उससे अधिक की स्वीकृत कुल सीमा होने का अर्थ यह नहीं है कि पूरी रकम पर स्वतः 4% प्रभावी ब्याज मिलेगा। अतिरिक्त हिस्से की ब्याज दर संबंधित बैंक की नीति पर निर्भर कर सकती है।
केंद्रीय बजट 2025-26 में KCC के तहत ऋण सीमा बढ़ाने की घोषणा हुई थी, लेकिन रियायती ब्याज और वास्तविक पात्र सीमा को लेकर किसान को अपने बैंक से उस समय लागू नियम जरूर जांचने चाहिए। सरकारी जानकारी में सामान्य अल्पकालिक कृषि ऋण पर 7% और समय पर भुगतान के बाद 4% प्रभावी दर की व्यवस्था जारी है।
पशुपालन KCC मुख्य रूप से कार्यशील पूंजी के लिए है। इसका इस्तेमाल पशुओं के भोजन और चारे, पशु चिकित्सा सहायता, मजदूरी तथा पानी और बिजली जैसे बार-बार होने वाले खर्चों के लिए किया जा सकता है। यानी इसका उद्देश्य पशुपालक को रोजमर्रा के कारोबार के लिए नकदी उपलब्ध कराना है, न कि केवल बड़ा स्थायी निवेश कराना।
डेयरी किसान के अलावा भेड़-बकरी, सूअर और कुक्कुट पालन से जुड़े पात्र किसान भी इस सुविधा का लाभ ले सकते हैं। व्यक्तिगत किसान के साथ संयुक्त उधारकर्ता, संयुक्त देयता समूह और स्वयं सहायता समूह जैसे पात्र समूह भी बैंक के नियमों के अनुसार आवेदन कर सकते हैं।
पशुपालन क्षेत्र में KCC का विस्तार पिछले कुछ वर्षों में तेजी से हुआ है। केंद्र सरकार के अगस्त 2026 के आंकड़ों के अनुसार 2021-22 में 15.08 लाख पशुपालक KCC से जुड़े थे, जबकि 2025-26 में यह संख्या बढ़कर 50.42 लाख हो गई। इससे पशुपालन क्षेत्र में संस्थागत ऋण की पहुंच बढ़ने का संकेत मिलता है।
यह इसलिए महत्वपूर्ण है क्योंकि छोटे पशुपालकों को चारा या दवा खरीदने के लिए अक्सर तुरंत नकदी की जरूरत होती है। बैंक ऋण तक पहुंच बढ़ने से महंगे अनौपचारिक कर्ज पर निर्भरता कम हो सकती है।
पशुपालक अपने नजदीकी बैंक की शाखा में जाकर आवेदन कर सकता है। विभाग की मौजूदा पुस्तिका के अनुसार KCC के लिए एक पेज का आवेदन पत्र उपलब्ध है। पूरा आवेदन जमा होने के बाद बैंक पात्रता, पशुपालन गतिविधि और आवश्यक कार्यशील पूंजी का आकलन करता है। विभाग की पुस्तिका में पूर्ण आवेदन मिलने के बाद 15 दिनों के भीतर KCC जारी करने की व्यवस्था का उल्लेख है।
आमतौर पर पहचान और पते का प्रमाण, बैंक संबंधी जानकारी तथा पशुपालन गतिविधि से जुड़ी जानकारी मांगी जा सकती है। डेयरी सहकारी समिति या दुग्ध उत्पादक कंपनी से जुड़े किसान संबंधित संस्था के माध्यम से भी बैंक तक आवेदन पहुंचा सकते हैं। दस्तावेज और स्वीकृति की शर्तें बैंक तथा आवेदक की गतिविधि के अनुसार अलग हो सकती हैं।
ऋण सीमा हर पशुपालक के लिए एक जैसी नहीं होती। बैंक पशुओं की संख्या, गतिविधि, स्थानीय स्तर पर तय कार्यशील पूंजी की लागत और भुगतान क्षमता देखकर सीमा तय कर सकता है। इसलिए केवल “₹3 लाख KCC” मानकर आवेदन करना सही नहीं होगा।
समय पर पुनर्भुगतान भी बेहद अहम है, क्योंकि 3% का शीघ्र भुगतान प्रोत्साहन समय पर ऋण चुकाने से जुड़ा है। देरी होने पर 4% प्रभावी ब्याज का लाभ नहीं मिलेगा और संबंधित बैंक की सामान्य ब्याज तथा विलंब संबंधी शर्तें लागू हो सकती हैं। किसी एक बैंक या राज्य में लागू 10% या 12% जैसी दर को पूरे देश के लिए मानक नहीं माना जाना चाहिए।