17 सितंबर 2026,
गुरुवार
17 सितंबर 2026,
गुरुवार
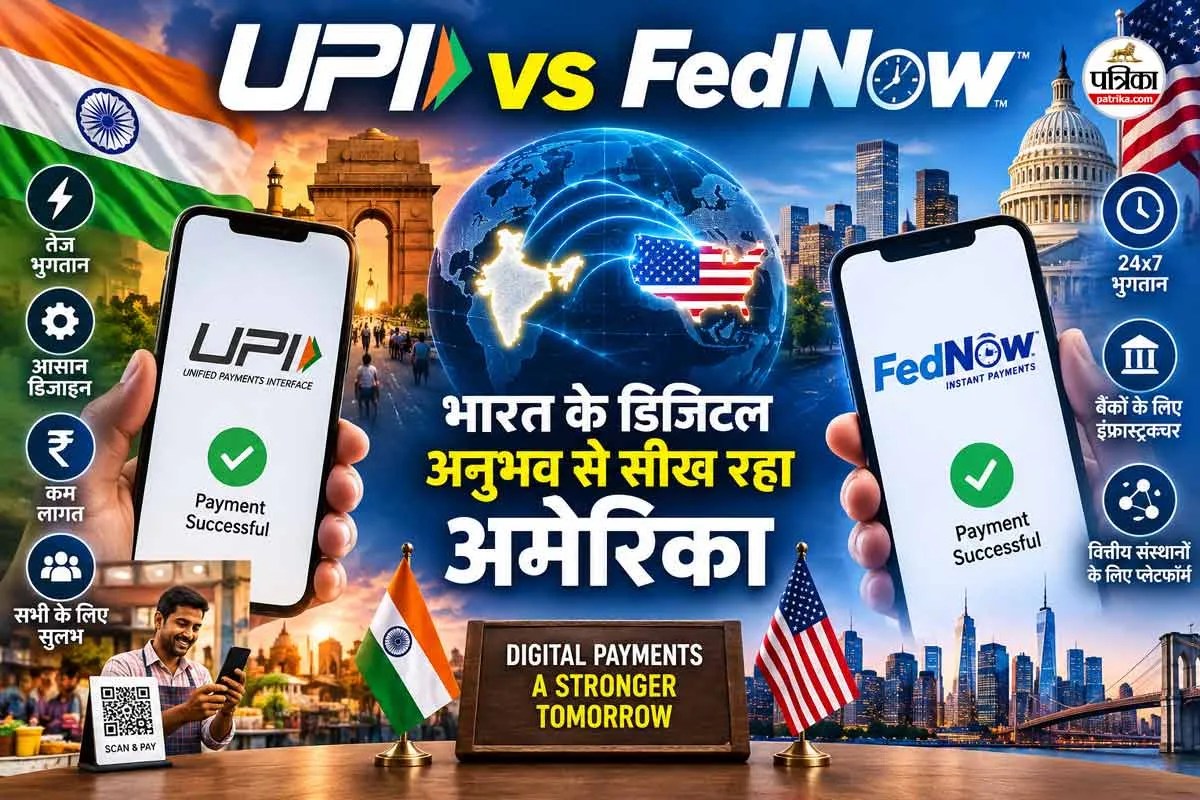
UPI vs FedNow : भारत के UPI की दुनिया में गूंज, अमेरिका के FedNow के सामने खड़े हैं ये बड़े सवाल (फोटो सोर्स : AI@chatgpt)
UPI vs FedNow: भारत का UPI सिर्फ पैसे भेजने का माध्यम नहीं रहा, बल्कि उसने बैंक, मोबाइल ऐप, दुकानदार और ग्राहक को एक ही डिजिटल ढांचे में जोड़ने का मॉडल खड़ा किया है। यही वजह है कि अमेरिका की रियल टाइम पेमेंट व्यवस्था FedNow के संदर्भ में भारत का अनुभव चर्चा में आया। खास बात यह है कि UPI की सफलता केवल तेज भुगतान से नहीं बनी, बल्कि आसान डिजाइन, आपसी कनेक्टिविटी, कम लागत और व्यापक भागीदारी ने इसे बड़े पैमाने पर उपयोगी बनाया।
भारत में आज मोबाइल से कुछ सेकंड में होने वाला भुगतान इतना सामान्य हो चुका है कि कई लोगों के लिए नकद या बैंक खाते की लंबी जानकारी याद रखना पुरानी बात लगने लगी है। लेकिन इस बदलाव की असली कहानी उस डिजाइन में छिपी है, जिसने अलग-अलग बैंकों और भुगतान ऐप को एक साझा नेटवर्क पर काम करने का रास्ता दिया।
इसी अनुभव की ओर अमेरिका का ध्यान गया है। अमेरिकी फेडरल रिजर्व ने FedNow Service को 20 जुलाई 2023 को शुरू किया था। इसका उद्देश्य बैंकों और क्रेडिट यूनियनों के जरिए चौबीसों घंटे, साल के हर दिन तत्काल भुगतान की सुविधा उपलब्ध कराना है। फेडरल रिजर्व के मुताबिक FedNow स्वयं कोई उपभोक्ता ऐप नहीं है, बल्कि वह भुगतान का बुनियादी ढांचा उपलब्ध कराता है, जिस पर वित्तीय संस्थान अपनी सेवाएं बना सकते हैं।
UPI की सबसे बड़ी सीख उसके सरल उपयोग में दिखाई देती है। ग्राहक को हर बार बैंक खाता संख्या और IFSC जैसी लंबी जानकारियां डालने की जरूरत नहीं पड़ती। मोबाइल आधारित इंटरफेस ने भुगतान को रोजमर्रा की गतिविधि जैसा बना दिया।
2019 में अमेरिकी फेडरल रिजर्व के समक्ष जमा Google के दस्तावेज में भी UPI की इसी डिजाइन को उसकी सफलता का महत्वपूर्ण कारण बताया गया था। उस समय Google ने लिखा था कि UPI नौ बैंकों से शुरू हुआ और शुरुआती वर्षों में इसके मासिक लेन-देन तेजी से बढ़े। दस्तावेज में UPI को रियल टाइम, इंटर-बैंक और ओपन सिस्टम के रूप में रेखांकित किया गया था।
FedNow के लिए इसका अर्थ यह है कि केवल तेज भुगतान सुविधा तैयार करना पर्याप्त नहीं होगा। अंतिम ग्राहक के लिए उसका इस्तेमाल कितना सहज है, यह भी उतना ही महत्वपूर्ण होगा।
UPI का दूसरा बड़ा सबक है इंटरऑपरेबिलिटी। ग्राहक का बैंक अलग हो और सामने वाले व्यक्ति या दुकानदार का बैंक अलग—फिर भी भुगतान संभव है। यही सुविधा डिजिटल भुगतान को किसी एक बैंक या कंपनी तक सीमित नहीं रहने देती।
अमेरिका में FedNow का ढांचा भी बैंकों और अन्य योग्य वित्तीय संस्थानों के बीच तत्काल भुगतान के लिए बनाया गया है। फेडरल रिजर्व ने साफ किया है कि सेवा का व्यापक फायदा तभी सामने आएगा जब अधिक वित्तीय संस्थान इससे जुड़ेंगे।
यानी चुनौती केवल नेटवर्क बनाने की नहीं, बल्कि ऐसा वातावरण तैयार करने की है जिसमें अलग-अलग वित्तीय संस्थान उसके साथ प्रभावी ढंग से जुड़ सकें।
भारत में QR कोड ने डिजिटल भुगतान की पहुंच को बड़े शहरों से निकालकर छोटे कारोबारियों तक पहुंचाया। चाय की दुकान से लेकर किराना स्टोर तक, भुगतान स्वीकार करने के लिए महंगे कार्ड टर्मिनल की अनिवार्यता नहीं रही।
यही मॉडल अमेरिका के लिए भी महत्वपूर्ण हो सकता है। छोटे और मध्यम कारोबारियों के लिए तत्काल भुगतान का मतलब सिर्फ सुविधा नहीं, बल्कि नकदी प्रवाह में तेजी भी है। भुगतान तुरंत मिलने से कारोबारियों को पैसे के इस्तेमाल के लिए लंबे इंतजार की जरूरत कम होती है।
FedNow के आधिकारिक विवरण में भी छोटे कारोबारियों के लिए तत्काल धन उपलब्ध होने और कैश-फ्लो बेहतर होने को संभावित लाभों में शामिल किया गया है।
डिजिटल भुगतान में एक सेकंड में पैसा पहुंचना तभी उपयोगी है जब ग्राहक को भरोसा हो कि रकम सही जगह पहुंचेगी। UPI के विकास के साथ सुरक्षा, बैंकिंग नेटवर्क और भुगतान ऐप के बीच समन्वय भी महत्वपूर्ण रहा है।
FedNow की शुरुआती संरचना में भी फ्रॉड प्रिवेंशन टूल्स और डेटा सुरक्षा जैसी सुविधाओं को शामिल किया गया है। फेडरल रिजर्व के अनुसार सेवा को 24x7x365 प्रोसेसिंग और भुगतान की सुरक्षा को ध्यान में रखकर डिजाइन किया गया है।
इससे एक अहम बात सामने आती है रियल टाइम भुगतान व्यवस्था में सुरक्षा बाद में जोड़ी जाने वाली सुविधा नहीं, बल्कि शुरुआती डिजाइन का हिस्सा होनी चाहिए।
UPI की कहानी केवल NPCI या बैंकों की कहानी नहीं है। इसमें नियामक व्यवस्था, बैंक, फिनटेक कंपनियां, मोबाइल ऐप और व्यापारी—सभी की भूमिका रही है। इसी सहयोग ने एक ऐसा नेटवर्क तैयार किया जिसमें नए ऐप और सेवाओं के लिए भी जगह बनी।
Google ने 2019 में अमेरिकी फेडरल रिजर्व को दिए अपने दस्तावेज में भारत के अनुभव के आधार पर उद्योग और सरकार के सहयोग को महत्वपूर्ण बताया था।
अमेरिका के लिए यही हिस्सा सबसे जटिल भी हो सकता है। वहां FedNow बुनियादी ढांचा उपलब्ध कराता है, लेकिन उपभोक्ता तक सेवा पहुंचाने की बड़ी जिम्मेदारी बैंक और निजी वित्तीय संस्थानों पर रहती है। 2023 के अंत तक 300 से अधिक वित्तीय संस्थान FedNow से जुड़ चुके थे, हालांकि फेडरल रिजर्व ने उस समय भी संकेत दिया था कि व्यापक पहुंच बनने में वर्षों लग सकते हैं।
जिस UPI को 2016 में शुरुआती चरण में सीमित संख्या में बैंकों के साथ शुरू किया गया था, उसका नेटवर्क अब कई गुना बड़ा हो चुका है। NPCI के आधिकारिक आंकड़ों के मुताबिक अगस्त 2026 में UPI पर 752 बैंक लाइव थे और महीने में करीब 24.51 अरब लेन-देन हुए, जिनका कुल मूल्य लगभग 29.82 लाख करोड़ रुपये रहा।
| महीना | यूपीआई पर लाइव बैंकों की संख्या | लेनदेन की संख्या (मिलियन में) | लेनदेन का मूल्य (करोड़ रुपये में) |
|---|---|---|---|
| अगस्त 2026 | 752 | 24,508.96 | 29,82,355.95 |
| जुलाई 2026 | 741 | 23,658.35 | 29,87,880.49 |
| जून 2026 | 731 | 22,716.07 | 28,92,138.67 |
| मई 2026 | 720 | 23,201.93 | 29,90,424.21 |
| अप्रैल 2026 | 713 | 22,346.80 | 29,02,988.05 |
यह आंकड़ा उस बदलाव की तस्वीर पेश करता है जिसमें रियल टाइम पेमेंट अब सिर्फ बैंकिंग सुविधा नहीं, बल्कि रोजमर्रा की अर्थव्यवस्था का हिस्सा बन चुका है।
हालांकि भारत का मॉडल हूबहू अमेरिका में लागू नहीं किया जा सकता। दोनों देशों की बैंकिंग संरचना, उपभोक्ता व्यवहार और वित्तीय बाजार अलग हैं। इसलिए FedNow के लिए UPI की सबसे उपयोगी सीख किसी एक तकनीक की नकल करना नहीं, बल्कि उस सोच को समझना है जिसमें सरलता, कनेक्टिविटी, सुरक्षा, कम बाधाएं और व्यापक भागीदारी एक साथ रखी गईं।
यही वजह है कि भारत का UPI अब सिर्फ भारतीय डिजिटल भुगतान की कहानी नहीं रहा। यह दुनिया के उन देशों के लिए एक उदाहरण बन चुका है जो बैंकिंग सिस्टम को मोबाइल, रियल टाइम और ज्यादा सहज बनाना चाहते हैं।
स्रोत: इस रिपोर्ट के संदर्भ और Google की अमेरिकी फेडरल रिजर्व को दी गई टिप्पणी के लिए Google द्वारा Federal Reserve में दाखिल दस्तावेज तथा FedNow से जुड़े आधिकारिक आंकड़ों के लिए Federal Reserve Board और NPCI के रिकॉर्ड का उपयोग किया गया है। UPI की मौजूदा स्थिति के आंकड़े NPCI के आधिकारिक पोर्टल से लिए गए हैं।