16 अक्टूबर 2026,
शुक्रवार
16 अक्टूबर 2026,
शुक्रवार
Bike Owners
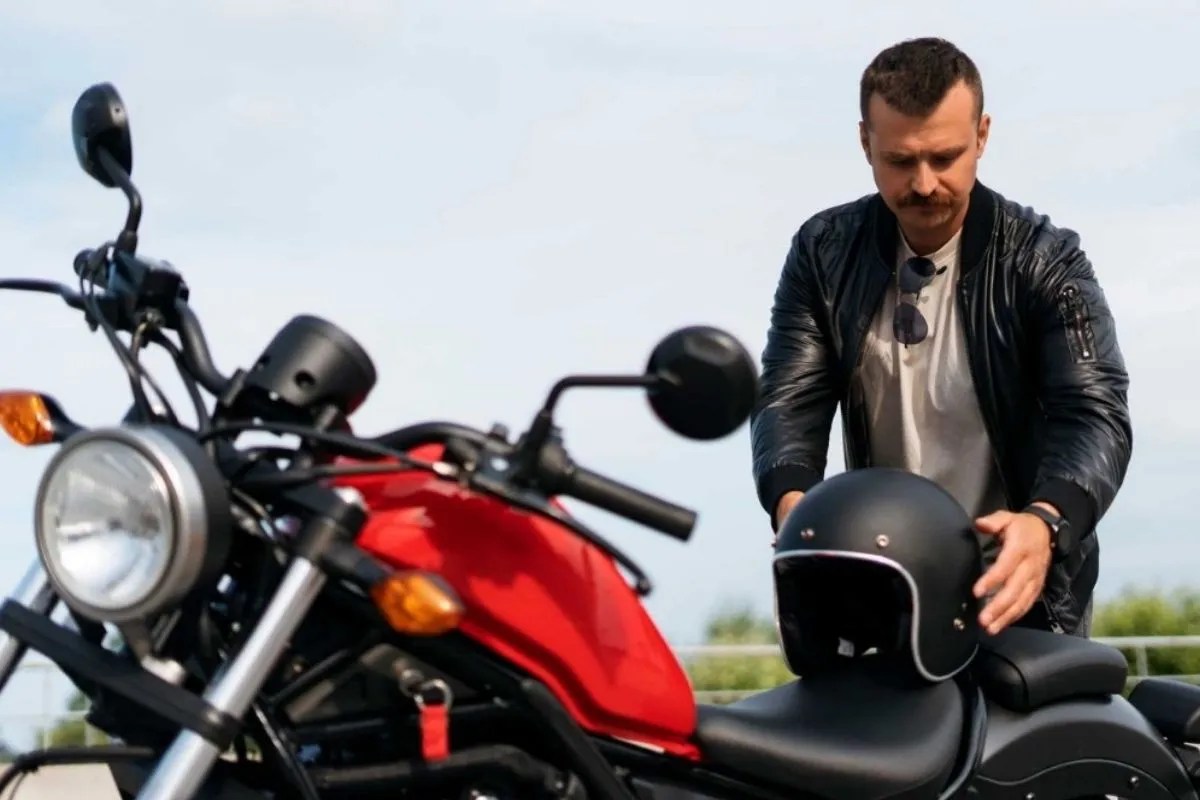
भारत के लाखों परिवारों के लिए बाइक कोई शौक की चीज़ नहीं है। यह काम पर जाने, बच्चों को स्कूल छोड़ने और कई मामलों में रोज़गार कमाने का प्रमुख साधन है। जब बाइक रुकती है, तो दैनिक जीवन का एक बड़ा हिस्सा भी रुक जाता है। हाल के वर्षों में बाइक का मालिक होना पहले की तुलना में अधिक अनिश्चित महसूस होने लगा है। भारी बारिश परिचित रास्तों को जलभराव में बदल सकती है। मरम्मत का बड़ा खर्च ऐसे समय आ सकता है जब महीने का बजट पहले से ही तंग हो। यहां तक कि सावधानीपूर्वक चलाने पर भी किसी और की गलती से दुर्घटना हो सकती है।
हालांकि, लोग अपनी बाइक छोड़ नहीं रहे हैं। इसके बजाय, कई लोग अब बाइक के स्वामित्व को अलग तरीके से देख रहे हैं। वे खर्चों की बेहतर योजना बना रहे हैं, दस्तावेज़ व्यवस्थित रख रहे हैं, अपने इंश्योरेंस कवर की समीक्षा कर रहे हैं और अपनी बाइक के वास्तविक मूल्य पर अधिक ध्यान दे रहे हैं।
आजकल सड़कें अधिक व्यस्त हैं, मौसम अधिक कठोर हो गया है और बाइक सवारों के पास सुरक्षा के सीमित साधन होते हैं। बाइक में न दरवाजे होते हैं, न छत और न ही एयरबैग। गीली सड़क पर एक छोटी सी फिसलन भी सवार और वाहन दोनों को नुकसान पहुंचा सकती है। सड़क दुर्घटनाओं के आंकड़े भी दोपहिया चालकों के सामने मौजूद जोखिम को दर्शाते हैं।
सड़क परिवहन और राजमार्ग मंत्रालय (MoRTH) की Road Accidents in India 2024 रिपोर्ट के अनुसार, वर्ष 2024 में सड़क दुर्घटना मृत्यु के कुल मामलों में 46.2% हिस्सेदारी दोपहिया सवारों की थी, जो किसी भी अन्य सड़क उपयोगकर्ता वर्ग से अधिक थी।
शहरों की व्यस्त सड़कें इस जोखिम को और बढ़ा देती हैं। डिलीवरी बाइक, कार, बस और ऑटो सभी एक ही सड़क साझा करते हैं, जबकि मानसून के बाद गड्ढे भी आम हो जाते हैं। एक सवार सभी नियमों का पालन करने के बावजूद ऐसी परिस्थिति का सामना कर सकता है, जो उसकी गलती न हो।
आज के बाइक सवारों की स्वामित्व संबंधी आदतें कैसे बदल रही हैं ?
आज बाइक मालिकों की आदतें "खराब होने पर ठीक करवा लेंगे" वाली सोच से "खराब होने से पहले तैयारी" की ओर बढ़ रही हैं।
इन आदतों से बाइक मालिक आम व्यवधानों से बचने और स्वामित्व को अधिक व्यवस्थित तरीके से संभालने में सक्षम हो रहे हैं।
ज्यादातर बाइक मालिक निश्चित मासिक बजट पर निर्भर होते हैं। ऐसे में अप्रत्याशित खर्च पूरे महीने की वित्तीय योजना को प्रभावित कर सकते हैं। नियमित सर्विसिंग खर्च की योजना बनाना आसान है, लेकिन दुर्घटना के बाद होने वाली बड़ी मरम्मत लागत नहीं।
| योजनाबद्ध खर्च | अप्रत्याशित खर्च |
| ईएमआई या ऋण भुगतान | दुर्घटना के बाद मरम्मत |
| ईंधन या चार्जिंग खर्च | जलभराव से इंजन क्षति |
| नियमित सर्विसिंग | बाइक चोरी |
| इंश्योरेंस प्रीमियम | ब्रेकडाउन के बाद टोइंग खर्च |
| पीयूसी जांच | किसी तीसरे व्यक्ति को हुए नुकसान का भुगतान |
योजनाबद्ध खर्चों का बजट बनाना आसान होता है, जबकि अप्रत्याशित खर्च तुरंत वित्तीय दबाव पैदा कर सकते हैं। इसी कारण कई लोग एक सुव्यवस्थित बाइक इंश्योरेंस पॉलिसी को चुनते हैं, जो पॉलिसी की शर्तों एवं नियमों के अधीन दुर्घटना, चोरी, आग या कुछ प्राकृतिक आपदाओं से जुड़े खर्चों को कवर करने में मदद कर सकती है।
बाइक मालिक आमतौर पर दो तरीकों से तैयारी कर रहे हैं: कुछ बचत अलग रखकर और अपने उपयोग के अनुसार उपयुक्त इंश्योरेंस कवर चुनकर।
मोटर वाहन अधिनियम, 1988 के तहत सार्वजनिक सड़क पर चलने वाली हर बाइक के लिए कम से कम थर्ड पार्टी इंश्योरेंस होना अनिवार्य है। यह दूसरों को हुए नुकसान या चोट के लिए सुरक्षा प्रदान करता है, लेकिन बाइक के अपने नुकसान को कवर नहीं करता।
इसी वजह से कई लोग अब कॉम्प्रिहेंसिव बाइक इंश्योरेंस पर विचार कर रहे हैं। कॉम्प्रिहेंसिव बाइक इंश्योरेंस दुर्घटना, चोरी, आग या बाढ़ से बाइक को हुए नुकसान के साथ-साथ थर्ड पार्टी लायबिलिटी के लिए भी सुरक्षा प्रदान कर सकता है, बशर्ते यह पॉलिसी की शर्तों के अंतर्गत हो।
जो लोग लंबी दूरी तय करते हैं, वे अक्सर रोडसाइड असिस्टेंस जैसे ऐड-ऑन कवर भी लेते हैं। एक और महत्वपूर्ण आदत है समय पर पॉलिसी रिन्यूअल कराना, क्योंकि कुछ दिनों की बिना कवर अवधि भी छोटे नुकसान को बड़े खर्च में बदल सकती है।
भारी बारिश, बाढ़ और अत्यधिक गर्मी अब केवल एक मौसम तक सीमित नहीं हैं। ये पूरे वर्ष बाइक स्वामित्व को प्रभावित कर सकते हैं।
Centre for Science and Environment (CSE) और Down To Earth के अनुसार, जनवरी से नवंबर 2025 के बीच भारत में 334 में से 331 दिनों पर किसी न किसी प्रकार की चरम मौसम घटना दर्ज की गई।
जलभराव वाले रास्तों से गुजरने पर इंजन में पानी जा सकता है। खड़ी बाइक रातभर में बाढ़ के पानी में डूब सकती है। अधिक गर्मी विशेष रूप से इलेक्ट्रिक स्कूटरों की बैटरी पर असर डाल सकती है।
राइडर इन परिस्थितियों के अनुसार अपने व्यवहार में बदलाव कर रहे हैं:
मौसम से जुड़े जोखिम बढ़ने के साथ बाइक मालिक मरम्मत लागत और उपलब्ध वित्तीय सुरक्षा पर अधिक ध्यान देने लगे हैं।
बाइक का मूल्य यह तय करता है कि चोरी या पूरी तरह क्षतिग्रस्त होने की स्थिति में मालिक को कितनी राशि मिल सकती है। इंश्योरेंस में इस मूल्य को आईडीवी (Insured Declared Value) कहा जाता है।
व्यावहारिक रूप से, आईडीवी वह अधिकतम राशि होती है जो बाइक चोरी या टोटल लॉस होने की स्थिति में पॉलिसी की शर्तों के अनुसार दी जा सकती है।
General Insurance Council के अनुसार, आईडीवी निर्धारित करने के लिए बाइक की उम्र के आधार पर मूल्यह्रास लागू किया जाता है।
| बाइक की आयु | आईडीवी निर्धारित करने हेतु कटौती |
| 6 महीने तक | 5% |
| 6 महीने से 1 वर्ष | 15% |
| 1 से 2 वर्ष | 20% |
| 2 से 3 वर्ष | 30% |
| 3 से 4 वर्ष | 40% |
| 4 से 5 वर्ष | 50% |
| 5 वर्ष से अधिक | बीमाकर्ता और मालिक के बीच आपसी सहमति |
बाइक इंश्योरेंस में आईडीवी का सही चयन महत्वपूर्ण है क्योंकि चोरी या टोटल लॉस की स्थिति में मिलने वाली राशि इसी पर आधारित होती है, जो पॉलिसी की शर्तों एवं नियमों के अधीन होती है।
रिन्यूअल के समय कम आईडीवी चुनकर प्रीमियम बचाने की कोशिश करना एक सामान्य गलती है। यदि उसी अवधि में बाइक चोरी हो जाए, तो मिलने वाली राशि भी कम हो सकती है।
आज तकनीक अलर्ट, रिकॉर्ड और सहायता को लोगों के मोबाइल तक पहुंचा रही है।
तकनीक बेहतर योजना और तेज निर्णय लेने में मदद करती है, लेकिन सुरक्षित ड्राइविंग की आदतें आज भी सबसे महत्वपूर्ण हैं।
भविष्य में बाइक स्वामित्व पहले की तुलना में कहीं अधिक योजनाबद्ध हो सकता है। जोखिम बदलते रह सकते हैं, लेकिन बाइक मालिक भी उनके अनुरूप खुद को ढाल रहे हैं।
अधिक लोग हर वर्ष अपने इंश्योरेंस कवर की समीक्षा कर सकते हैं, बजाय इसके कि बिना पढ़े केवल रिन्यूअल कर दें। इलेक्ट्रिक बाइक के साथ बैटरी जांच और सुरक्षित चार्जिंग जैसी नई जिम्मेदारियां जुड़ेंगी। मौसम यह तय करने में बड़ी भूमिका निभाएगा कि लोग कब और कहां बाइक चलाएं या पार्क करें। वहीं मोबाइल आधारित टूल रिकॉर्ड, रिमाइंडर और क्लेम प्रक्रियाओं को और सरल बनाएंगे।
सड़कों पर अनिश्चितता पूरी तरह समाप्त नहीं होगी। लेकिन जो लोग स्वामित्व लागत समझते हैं, अपनी बाइक का सही मूल्य जानते हैं और उपयुक्त इंश्योरेंस सुरक्षा बनाए रखते हैं, वे अप्रत्याशित घटनाओं के समय वित्तीय झटकों का बेहतर सामना कर सकते हैं।
"यह लेख/विज्ञापन प्रायोजित कंटेंट का हिस्सा है। इसमें व्यक्त विचार, प्रकाशित सामग्री व दावों की जिम्मेदारी विज्ञापनदाता/कंटेंटप्रदाता की है जिसमें प्रकाशक की कोई जिम्मेदारी नहीं होगी।"
This article/advertisement is a part of sponsored content. The views expressed in it, the published material and claims are the responsibility of the advertiser/content provider. The publisher will not have any responsibility for it.