14 अक्टूबर 2026,
बुधवार
14 अक्टूबर 2026,
बुधवार
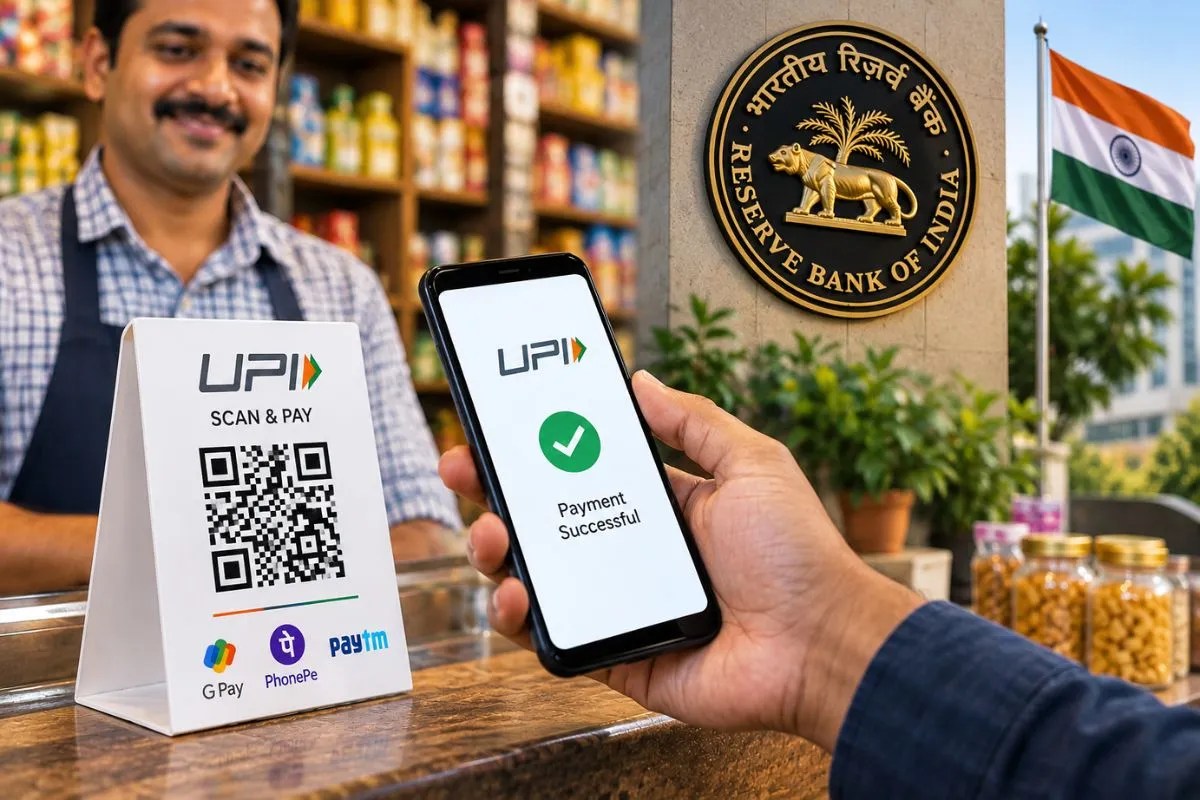
सोशल मीडिया पर यूपीआई पेमेंट को लेकर काफी चर्चा हो रही है। (PC: AI)
UPI Payments को लेकर इस समय लोगों के मन में कई सवाल हैं। अगर कोई व्यक्ति दूसरे व्यक्ति को 2000 रुपये से ज्यादा ट्रांसफर करे तो कितना चार्ज लगेगा? बाजार में यूपीआई से पेमेंट करने पर कितनी फीस लगेगी? आपके ऐसे सभी सवालों के जवाब आपको इस आर्टिकल में मिल जाएंगे। सबसे पहले तो यह जान लें कि यूपीआई पेमेंट करने पर आम ग्राहकों पर कोई चार्ज नहीं लगेगा, चाहे कितनी भी रकम ट्रांसफर की जाए। चार्ज सिर्फ मर्चेंट यानी दुकानदारों पर लगेगा। वह भी सभी दुकानदारों पर नहीं लगेगा। आइए विस्तार से जानते हैं।
15 अक्टूबर 2026 से 2,000 रुपये से ज्यादा के चुनिंदा Person-to-Merchant यानी P2M UPI ट्रांजैक्शन पर मर्चेंट डिस्काउंट रेट (MDR) लागू होगा। नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) ने 15 सितंबर को नए MDR फ्रेमवर्क का ऐलान किया है। एनपीसीआई के मुताबिक, 2,000 रुपये से ज्यादा के चुनिंदा P2M यूपीआई ट्रांजैक्शन पर 0.4 फीसदी एमडीआर लगेगा। हालांकि, हर ट्रांजैक्शन पर इसकी अधिकतम सीमा 300 रुपये रखी गई है। यानी बड़े भुगतान पर भी एमडीआर एक तय सीमा से आगे नहीं जाएगा।
नए नियमों में छोटे पेमेंट को खास तौर पर बाहर रखा गया है। 2,000 रुपये तक के P2P यानी Person-to-Person और P2M यानी Person-to-Merchant ट्रांजैक्शन पर एमडीआर नहीं लगेगा। यानी आप किसी दुकानदार को 2000 रुपये तक का पेमेंट यूपीआई से करते हैं, तो दुकानदार से कोई शुल्क नहीं वसूला जाएगा। ग्राहकों से तो वैसे भी कोई शुल्क नहीं लिया जाएगा।
NPCI का कहना है कि UPI पर होने वाले 95 फीसदी से ज्यादा P2M ट्रांजैक्शन 2,000 रुपये से कम मूल्य के हैं। ऐसे में ज्यादातर छोटे भुगतान पहले की तरह बिना किसी शुल्क के होते रहेंगे।
छोटे दुकानदारों के लिए भी राहत बरकरार रखी गई है। P2PM यानी Person-to-Person Merchant कैटेगरी के तहत आने वाले छोटे व्यापारियों को जीरो MDR का फायदा मिलता रहेगा। यानी ये कितना भी यूपीआई पेमेंट प्राप्त करें, इनसे चार्ज नहीं वसूला जाएगा। इस कैटेगरी में ऐसे छोटे विक्रेता शामिल हैं, जिन्हें UPI QR के जरिए अपने बैंक खाते में हर महीने 1 लाख रुपये तक का पेमेंट मिलता है।
नए फ्रेमवर्क में कुछ खास मर्चेंट कैटेगरी के लिए अलग व्यवस्था की गई है। रेलवे, टेलीकॉम सर्विस, इंश्योरेंस और फ्यूल जैसी सेवाओं में 2,000 रुपये से अधिक के UPI भुगतान पर प्रति ट्रांजैक्शन 5 रुपये का फ्लैट MDR लागू होगा। यानी यहां भी ग्राहकों को कोई चार्ज नहीं देना है। मर्चेंट से ही 5 रुपये प्रति ट्रांजेक्शन चार्ज लिया जाएगा।
2,000 रुपये से ज्यादा के P2M UPI ट्रांजैक्शन पर 0.4 फीसदी MDR लगेगा। यानी आप बड़े दुकानदार को 2000 रुपये से अधिक का यूपीआई पेमेंट करते हैं, तो दुकानदार पर 0.40 प्रतिशत चार्ज लगेगा। 75,000 रुपये या उससे अधिक के भुगतान पर MDR अधिकतम 300 रुपये तक सीमित रहेगा। मौजूदा जानकारी के मुताबिक, ऑटोपे और यूपीआई मेंडेट के तहत होने वाले रिक्यूरिंग पेमेंट्स को सामान्य एमडीआर से अलग रखा गया है।
कैपिटल मार्केट से जुड़े पेमेंट पर एमडीआर की दर सिर्फ 0.02% है और 300 रुपये की अधिकतम सीमा लागू है। इस कैटेगरी में म्यूचुअल फंड, सिक्योरिटीज, स्टॉकब्रोकर और डीलर से जुड़े पेमेंट शामिल हैं। अगर कोई व्यक्ति म्यूचुअल फंड में निवेश के लिए नया और एकमुश्त यूपीआई पेमेंट करता है, तो वह केपिटल मार्केट कैटेगरी में आ सकता है। वहीं, अगर किसी निवेशक की एसआईपी पहले से UPI AutoPay या किसी UPI mandate के जरिए सेट है और हर महीने उसी के तहत रकम अपने आप कटती है, तो ऐसे रिक्यूरिंग पेमेंट पर निर्धारित एमडीआर लागू नहीं होगा।
एनपीसीआई ने स्पष्ट किया है कि यूपीआई से भुगतान करने वाले ग्राहकों के लिए पेमेंट फ्री रहेगा। एमडीआर का भुगतान मर्चेंट साइड पर लागू होगा और इससे मिलने वाली रकम यूपीआई इकोसिस्टम से जुड़े प्लेयर्स के बीच बांटी जाएगी। एनपीसीआई के मुताबिक, इस रकम का इस्तेमाल यूपीआई के इंफ्रास्ट्रक्चर को मजबूत करने, साइबर सिक्योरिटी, नई तकनीक और सिस्टम की क्षमता बढ़ाने के लिए किया जाएगा। यानी मकसद सिर्फ शुल्क लेना नहीं, बल्कि तेजी से बढ़ रहे डिजिटल पेमेंट नेटवर्क को आगे बढ़ाना भी है।
एनपीसीआई ने छोटे कारोबारियों के बीच डिजिटल पेमेंट का दायरा बढ़ाने के लिए एक अलग फंड बनाने की भी बात कही है। इसका इस्तेमाल मौजूदा छोटे व्यापारियों के डिजिटल पेमेंट इंफ्रास्ट्रक्चर को मजबूत करने और टियर-3 शहरों तथा उससे छोटे बाजारों में यूपीआई की पहुंच बढ़ाने के लिए किया जाएगा। एनपीसीआई का मानना है कि इससे छोटे कारोबारियों के लिए UPI QR और डिजिटल भुगतान स्वीकार करना आसान होगा। इसका फायदा खास तौर पर असंगठित रिटेल सेक्टर को मिलने की उम्मीद है।
नया UPI MDR फ्रेमवर्क 15 अक्टूबर 2026 से प्रभावी होगा। ग्राहकों के लिए यूपीआई पेमेंट फ्री रहेगा। जबकि 2,000 रुपये से ज्यादा के चुनिंदा मर्चेंट ट्रांजैक्शन पर तय एमडीआर लागू होगा।
MDR यानी Merchant Discount Rate डिजिटल पेमेंट को प्रोसेस करने से जुड़ी फीस है। इसमें व्यापारी, बैंक, पेमेंट सर्विस प्रोवाइडर और पेमेंट ऐप जैसे कई पक्ष शामिल होते हैं। सीधी भाषा में समझें तो UPI के जरिए हर दिन करोड़ों भुगतान होते हैं। इन ट्रांजैक्शन को चलाने के लिए तकनीक, सर्वर, सुरक्षा व्यवस्था, फ्रॉड रोकने के सिस्टम और 24 घंटे काम करने वाला पेमेंट इंफ्रास्ट्रक्चर चाहिए। इन सबकी लागत भी होती है। इसी वजह से UPI के लिए लंबे समय में ऐसा मॉडल बनाने की चर्चा चल रही थी, जिससे इस पूरे सिस्टम का खर्च टिकाऊ तरीके से चलाया जा सके।
UPI और RuPay डेबिट कार्ड लेनदेन पर 2020 से एमडीआर शून्य रखा गया था। इसका मकसद डिजिटल पेमेंट को तेजी से बढ़ावा देना था। अब यूपीआई पर अरबों लेनदेन हर महीने हो रहे हैं। ऐसे में इस पूरे नेटवर्क को चलाने, सुरक्षित रखने और लगातार अपग्रेड करने की लागत भी बढ़ी है।
एनपीसीआई का कहना है कि नए शुल्क के बावजूद यूपीआई से भुगतान स्वीकार करना क्रेडिट कार्ड, डेबिट कार्ड और वॉलेट जैसे कई दूसरे डिजिटल पेमेंट माध्यमों की तुलना में सस्ता रहेगा। साथ ही, 2,000 रुपये तक के लेनदेन को शुल्क से बाहर रखकर छोटे और रोजमर्रा के डिजिटल भुगतान को पहले की तरह आसान बनाए रखने की कोशिश की गई है।
यूपीआई का इस्तेमाल जिस रफ्तार से बढ़ा है, उससे इसकी अहमियत का अंदाजा लगाया जा सकता है। NPCI के आंकड़ों के मुताबिक अगस्त 2026 में यूपीआई पर करीब 2,450.9 करोड़ ट्रांजैक्शन हुए। इनकी कुल वैल्यू करीब 29.82 लाख करोड़ रुपये रही। जुलाई में करीब 2,365.8 करोड़ ट्रांजैक्शन हुए थे। अगस्त में यूपीआई से जुड़े बैंकों की संख्या भी बढ़कर 752 हो गई। टैक्स एवं निवेश सलाहकार बलवंत जैन के अनुसार, इतने बड़े नेटवर्क को लगातार चलाने के लिए बैंकों, फिनटेक कंपनियों, पेमेंट सर्विस प्रोवाइडर्स और दूसरे प्लेयर्स को भारी इंफ्रास्ट्रक्चर बनाए रखना पड़ता है। साइबर सुरक्षा और फ्रॉड रोकने पर भी लगातार खर्च होता है। सेबी रजिस्टर्ड निवेश सलाहकार डॉ रवि सिंह ने बताया कि यूपीआई को लेकर चल रही बहस का असली केंद्र ग्राहक से पैसा लेना नहीं, बल्कि पूरे पेमेंट सिस्टम को आर्थिक रूप से टिकाऊ बनाना है।
ब्रोकरेज फर्म Bernstein ने एनपीसीआई के फैसले से पहले एक बड़ा अनुमान दिया था। उसके मुताबिक 40 बेसिस पॉइंट यानी 0.40 फीसदी एमडीआर लागू होने और अगर यूपीआई के कुल ट्रांजैक्शन वैल्यू का 50 फीसदी हिस्सा इस व्यवस्था के दायरे में आता है, तो वित्त वर्ष 2028 तक करीब 22,000 करोड़ रुपये का रेवेन्यू पूल बन सकता है।
Bernstein के अनुमान के मुताबिक इस संभावित कमाई में बैंकों की हिस्सेदारी सबसे बड़ी हो सकती है। बैंकिंग सेक्टर को कुल मिलाकर करीब 14,000 करोड़ रुपये मिलने का अनुमान है। वहीं, थर्ड पार्टी पेमेंट ऐप यानी TPAP कंपनियों के लिए करीब 7,000 करोड़ रुपये का रेवेन्यू पूल बन सकता है। यानी MDR की दर देखने में भले ही छोटी हो, लेकिन यूपीआई का कारोबार इतना बड़ा है कि 0.40 फीसदी जैसी दर भी हजारों करोड़ रुपये का रेवेन्यू पैदा कर सकती है।