23 सितंबर 2026,
बुधवार
23 सितंबर 2026,
बुधवार
सांकेतिक इमेज (सोर्स- Chatgpt)
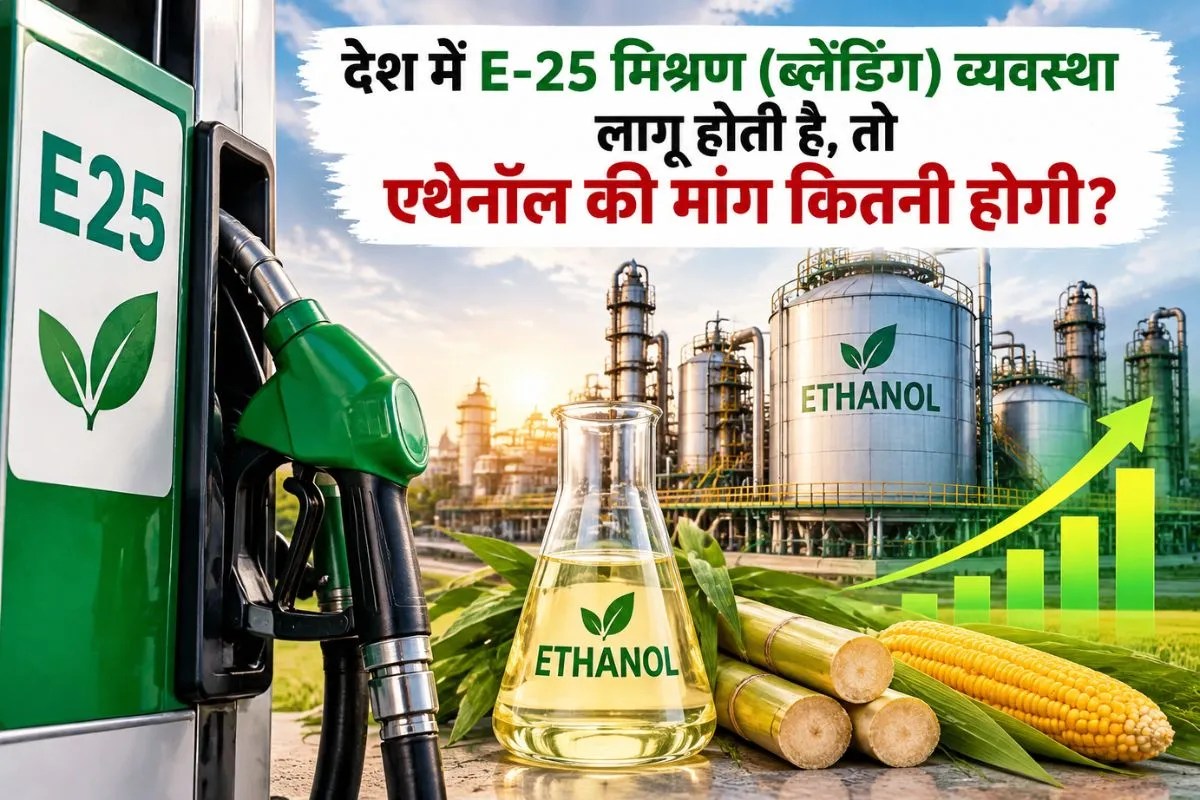
भारत का एथेनॉल उद्योग अब नई उत्पादन क्षमता स्थापित करने के बजाय मौजूदा क्षमता के बेहतर इस्तेमाल के दौर में प्रवेश कर चुका है। एक रिपोर्ट के मुताबिक, अगर देश में E-25 मिश्रण (ब्लेंडिंग) व्यवस्था लागू होती है, तो वित्त वर्ष 2031 तक एथेनॉल की मांग सामान्य यानी बेस केस स्थिति में बढ़कर 17.9 अरब लीटर तक पहुंच सकती है।
रेटिंग्स की इस रिपोर्ट के अनुसार, देश की मौजूदा डिस्टिलेशन क्षमता 18.25 अरब लीटर है, जो 'बेस' और 'बेयर' दोनों ही परिदृश्यों में अनुमानित मांग को पूरा करने के लिए पहले से पर्याप्त मानी जा रही है। बेस केस परिदृश्य में इस क्षमता का करीब 98 प्रतिशत इस्तेमाल होने का अनुमान है। वहीं, अगर ब्लेंडिंग मौजूदा E-20 स्तर पर ही बनी रहती है, तो सबसे कमजोर यानी 'बेयर केस' परिदृश्य में मांग 14.3 अरब लीटर तक सीमित रहने की उम्मीद है, जिससे क्षमता का करीब 78 प्रतिशत हिस्सा ही उपयोग में आएगा।
रिपोर्ट में यह भी कहा गया है कि अगर ब्लेंडिंग का स्तर E-30 तक पहुंचता है, तो सबसे बेहतर यानी 'बुल केस' परिदृश्य में वित्त वर्ष 2031 तक एथेनॉल की मांग 21.5 अरब लीटर तक जा सकती है। यह आंकड़ा मौजूदा क्षमता से करीब 18 प्रतिशत ज्यादा होगा, यानी इस स्थिति में सेक्टर को नई क्षमता जोड़ने की जरूरत पड़ सकती है। रिपोर्ट के मुताबिक ई30 का स्तर उद्योग के लिए एक निर्णायक मोड़ साबित होगा, जब सेक्टर मौजूदा संसाधनों के बेहतर इस्तेमाल से आगे बढ़कर नई क्षमता निर्माण की दिशा में कदम बढ़ाने पर मजबूर होगा।
रेटिंग एजेंसी के आकलन के अनुसार, आने वाले वर्षों में सरकार की ब्लेंडिंग नीति की रफ्तार ही इस सेक्टर में होने वाले अतिरिक्त पूंजीगत निवेश और समग्र ग्रोथ की दिशा तय करने वाला सबसे अहम कारक बनी रहेगी। यानी सरकार जितनी तेजी से ब्लेंडिंग के लक्ष्य बढ़ाएगी, उद्योग की विस्तार योजनाएं भी उसी अनुरूप आगे बढ़ेंगी।
रिपोर्ट में एक अहम बदलाव की ओर भी इशारा किया गया है। एथेनॉल उत्पादन के कच्चे माल (फीडस्टॉक) के ढांचे में संरचनात्मक बदलाव आ रहा है, जिससे मांग का समूचा परिदृश्य बदलता दिख रहा है। ईएसवाई26 के पहले चरण के आवंटन में अनाज-आधारित उत्पादन मार्ग की हिस्सेदारी 72 प्रतिशत रही, जबकि गन्ना/चीनी-आधारित मार्ग की हिस्सेदारी महज 28 प्रतिशत रही।
यह अनुपात 2021 के रोडमैप में तय किए गए 55:45 (चीनी बनाम अनाज) के मूल लक्ष्य से बिल्कुल उलट है, जो दर्शाता है कि उद्योग अनाज-आधारित उत्पादन की ओर तेजी से शिफ्ट हुआ है। इसी दौरान अकेले मक्के की हिस्सेदारी कुल आवंटन में सबसे ज्यादा 45.7 प्रतिशत रही, जो मक्के के फीडस्टॉक के तौर पर बढ़ते महत्व को दर्शाता है। हालांकि इस बदलाव के साथ ही अनाज-आधारित डिस्टिलरीज के मुनाफे पर दबाव भी बढ़ा है। रिपोर्ट के मुताबिक इन डिस्टिलरीज का ईबीआईटीडीए मार्जिन वित्त वर्ष 2021 में 9.2 प्रतिशत था, जो वित्त वर्ष 2025 तक घटकर 6.7 प्रतिशत पर आ गया, जो कच्चे माल की बढ़ती लागत के दबाव को साफ दर्शाता है।
रिपोर्ट के अनुसार ई20 का लक्ष्य काफी हद तक हासिल हो चुका है और उद्योग के पास पहले से ही पर्याप्त उत्पादन क्षमता मौजूद है। ऐसे में आने वाले समय में सेक्टर का ध्यान मुख्य रूप से मौजूदा क्षमता के बेहतर इस्तेमाल, फीडस्टॉक के अनुकूलतम चयन और मौजूदा संपत्तियों से अधिकतम कमाई सुनिश्चित करने पर केंद्रित रहने की संभावना है। हालांकि अगर आगे चलकर ब्लेंडिंग ई30 की दिशा में बढ़ती है, तो नई डिस्टिलेशन क्षमता जोड़ना उद्योग के लिए फिर से अहम हो जाएगा।
ब्रिकवर्क रेटिंग्स ने अपनी रिपोर्ट में एथेनॉल सेक्टर के लिए क्रेडिट आउटलुक को स्थिर बनाए रखा है। इसके पीछे कुछ प्रमुख वजहें बताई गई हैं। सरकार द्वारा नियंत्रित खरीद और मूल्य निर्धारण व्यवस्था, ई20 ब्लेंडिंग लक्ष्य की सफल प्राप्ति, और अक्टूबर 2025 तक बैंकों तथा अन्य वित्तीय संस्थानों द्वारा इस सेक्टर को 420 अरब रुपये से अधिक की स्वीकृति दिया जाना। इन कारकों से रेटिंग एजेंसी को भरोसा है कि आगामी वर्षों में भी एथेनॉल सेक्टर को वित्तीय स्थिरता मिलती रहेगी, भले ही भविष्य की ग्रोथ सरकार की ब्लेंडिंग नीति की दिशा पर ही निर्भर करेगी।