31 अक्टूबर 2026,
शनिवार
31 अक्टूबर 2026,
शनिवार
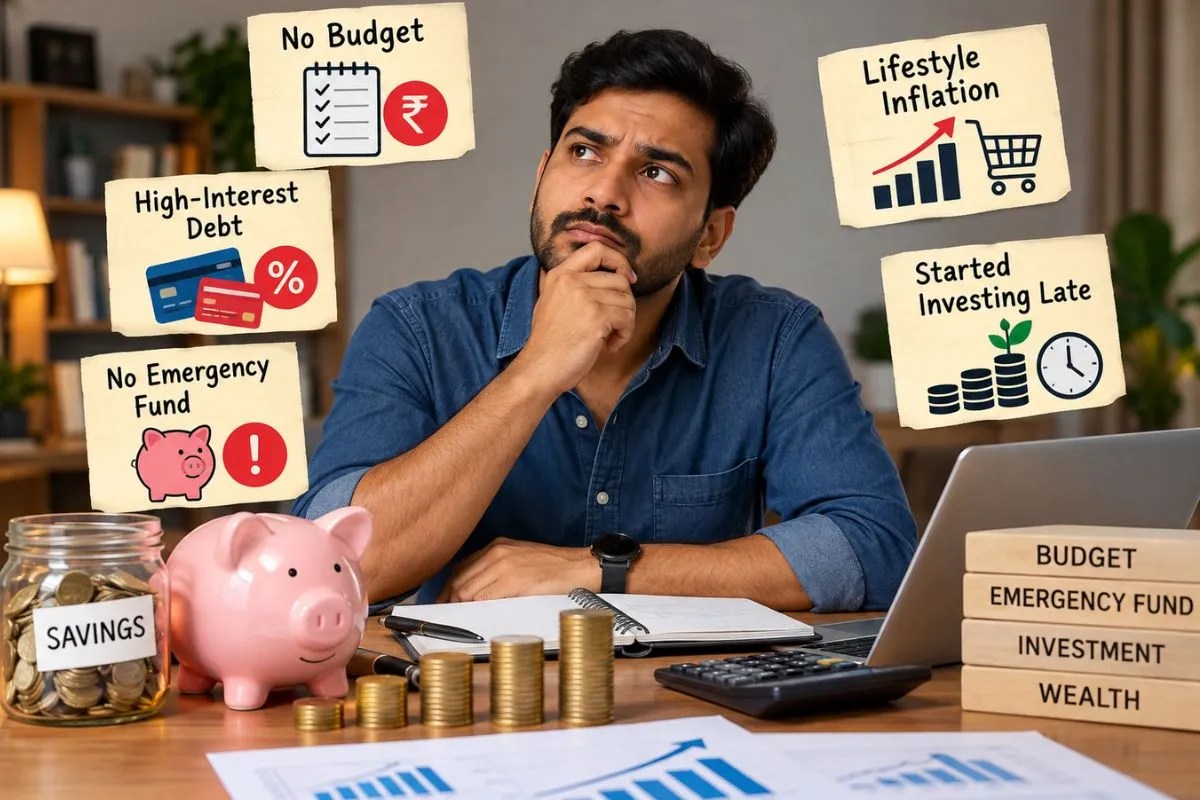
क्रेडिट कार्ड का पूरा पेमेंट करने की कोशिश करनी चाहिए। (PC: AI)
सैलरी बढ़ने के बावजूद अगर महीने के आखिर में पैसे नहीं बचते, तो इसकी वजह सिर्फ कम कमाई नहीं है। कई बार खर्च करने का तरीका, कर्ज लेने की आदत और निवेश में देरी भी आर्थिक स्थिति को कमजोर बनाए रखती है। अच्छी कमाई के साथ पैसा बचाना और उसे सही जगह लगाना भी जरूरी है। एंटरप्रेन्योर, राइटर और कंटेंट क्रिएटर अंकुर वारिकू ने हाल ही में एक वीडियो में पैसे से जुड़ी ऐसी ही पांच आदतों के बारे में बताया, जो लोगों को आर्थिक रूप से मजबूत बनने से रोक सकती हैं। उनका कहना है कि रोजमर्रा के पैसों से जुड़े फैसलों में सुधार करके आर्थिक स्थिति बेहतर की जा सकती है।
अंकुर वारिकू ने वीडियो में पैसे से जुड़ी पांच ऐसी आदतों का जिक्र किया, जिनकी वजह से कमाई होने के बाद भी लोग बचत और वेल्थ बनाने में पीछे रह जाते हैं।
बिना बजट के खर्च करना: यह पता नहीं रहता कि सैलरी कहां और कितनी खर्च हो रही है।
महंगे ब्याज वाला कर्ज लेना: क्रेडिट कार्ड का बकाया और पर्सनल लोन आर्थिक बोझ बढ़ा सकते हैं।
इमरजेंसी फंड नहीं बनाना: अचानक खर्च आने पर कर्ज लेने की नौबत आ सकती है।
कमाई बढ़ते ही खर्च बढ़ा देना: सैलरी में बढ़ोतरी का फायदा बचत में नहीं दिखता।
निवेश शुरू करने में देर करना: इससे लंबे समय तक कंपाउंडिंग का फायदा उठाने का मौका कम हो जाता है।
सैलरी आते ही खर्च शुरू कर देना और महीने के आखिर में बचत के बारे में सोचना सही तरीका नहीं है। हर महीने का बजट बनाना जरूरी है, ताकि यह पता रहे कि पैसा कहां जा रहा है। मान लीजिए आपकी मासिक सैलरी 50,000 रुपये है। आप रोजाना बिना योजना के 200 रुपये खर्च करते हैं, तो महीने में करीब 6,000 रुपये ऐसे ही निकल जाते हैं। साल भर में यह रकम 72,000 रुपये हो जाती है। अगर आप रोज के छोटे-छोटे खर्चों का हिसाब रखें, तो गैरजरूरी खर्च पहचानना आसान होगा। इस रकम का कुछ हिस्सा बचत या निवेश में लगाया जा सकता है।
क्रेडिट कार्ड और पर्सनल लोन का इस्तेमाल जरूरत पड़ने पर मददगार हो सकता है, लेकिन रोजमर्रा के खर्चों के लिए इन पर निर्भर रहना परेशानी बढ़ा सकता है। खासकर क्रेडिट कार्ड का पूरा बिल न चुकाकर सिर्फ न्यूनतम रकम जमा करने से ब्याज लगातार बढ़ सकता है। उदाहरण के लिए, अगर आपके क्रेडिट कार्ड पर 50,000 रुपये बकाया हैं और सालाना ब्याज दर 36% है, तो साधारण हिसाब से एक महीने का ब्याज करीब 1,500 रुपये बैठ सकता है। वास्तविक ब्याज कार्ड की शर्तों और भुगतान की तारीख पर निर्भर करेगा। इसलिए कोशिश करें कि क्रेडिट कार्ड का पूरा बकाया समय पर चुकाया जाए।
मेडिकल बिल, गाड़ी की मरम्मत या नौकरी छूटने जैसी स्थिति कभी भी आ सकती है। अगर ऐसी जरूरतों के लिए अलग से पैसे नहीं रखे हैं, तो क्रेडिट कार्ड या कर्ज का सहारा लेना पड़ सकता है। इससे बचने के लिए इमरजेंसी फंड बनाना जरूरी है। शुरुआत छोटी रकम से भी की जा सकती है। धीरे-धीरे इतना पैसा जमा करने का टार्गेट रखें, जिससे कुछ महीनों के जरूरी घरेलू खर्च पूरे हो सकें। इस रकम को रोजमर्रा के खर्चों से अलग रखें और ऐसी जगह रखें, जहां जरूरत पड़ने पर इसे आसानी से निकाला जा सके।
कमाई बढ़ने के साथ बेहतर घर, महंगे गैजेट, बाहर खाना और दूसरी सुविधाओं पर खर्च बढ़ना स्वाभाविक है। लेकिन अगर आमदनी में हुई पूरी बढ़ोतरी खर्चों में चली जाती है, तो बचत पहले जैसी ही रह सकती है। इसे लाइफस्टाइल इन्फ्लेशन कहा जाता है। इसलिए कमाई बढ़ने पर खर्च बढ़ाने से पहले बचत और निवेश का हिस्सा तय करें। बढ़ी हुई सैलरी का कुछ हिस्सा सीधे निवेश या बचत में डालने से लंबे समय में आर्थिक स्थिति मजबूत हो सकती है।
निवेश शुरू करने के लिए बहुत बड़ी रकम का इंतजार करना जरूरी नहीं है। छोटी रकम से नियमित निवेश शुरू करके भी लंबे समय में अच्छा फंड बनाया जा सकता है। इसमें कंपाउंडिंग की अहम भूमिका होती है। यानी निवेश पर मिले रिटर्न से भी आगे रिटर्न कमाने का मौका मिलता है।