29 सितंबर 2026,
मंगलवार
29 सितंबर 2026,
मंगलवार
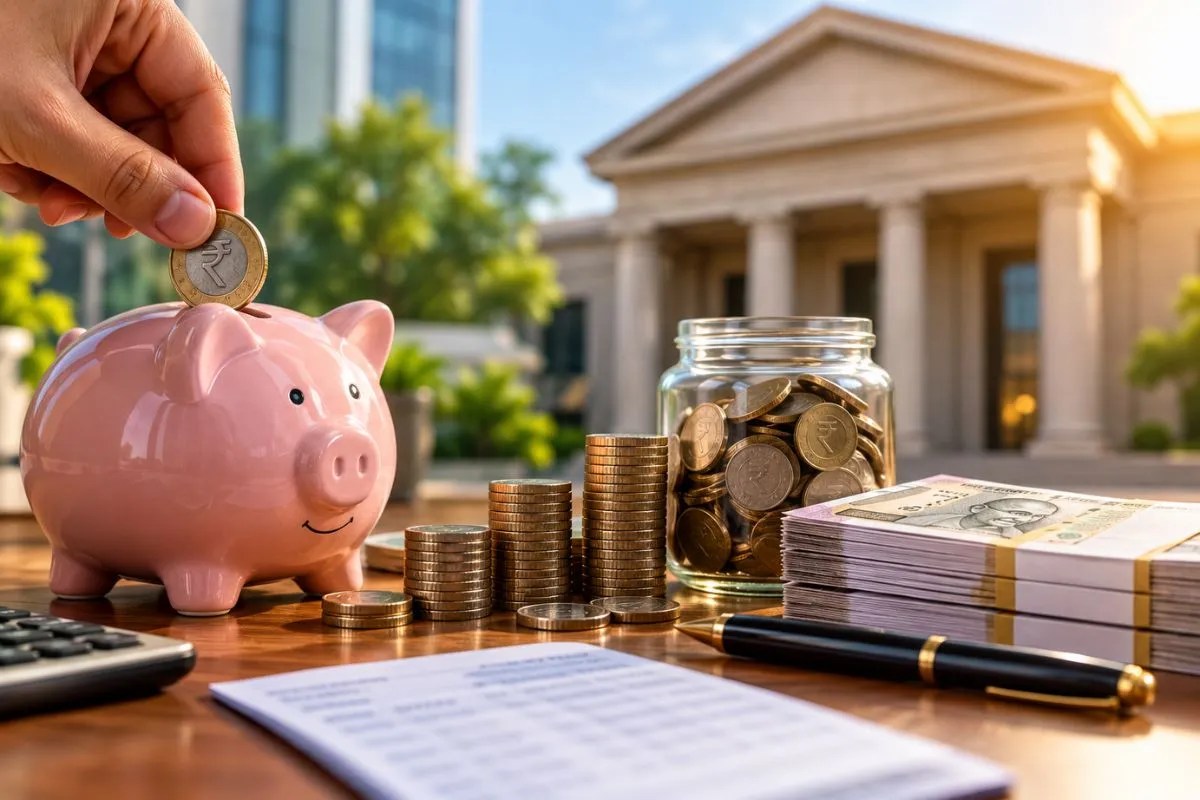
एक बैंक में एक ग्राहक को मूलधन और ब्याज मिलाकर अधिकतम 5 लाख रुपये तक का बीमा कवर मिलता है। (PC: AI)
बैंक में पैसा जमा करने वालों के लिए एक बात समझना बेहद जरूरी है। FD को सुरक्षित निवेश माना जाता है, लेकिन बैंक में जमा पूरा पैसा हर स्थिति में सुरक्षित रहे, इसकी गारंटी नहीं होती। अगर किसी बैंक पर संकट आता है या बैंक फेल हो जाता है, तो डिपॉजिट इंश्योरेंस के तहत एक सीमा तक ही रकम सुरक्षित होती है। डिपॉजिट इंश्योरेंस एंड क्रेडिट गारंटी कॉर्पोरेशन यानी DICGC के नियमों के मुताबिक, किसी एक बैंक में एक जमाकर्ता के अधिकतम 5 लाख रुपये तक के जमा पर बीमा कवर मिलता है। इसमें मूल रकम के साथ उस पर मिलने वाला ब्याज भी शामिल होता है। यानी अगर आपने किसी एक बैंक में 10 लाख रुपये की एफडी कर रखी है, तो यह मान लेना सही नहीं होगा कि पूरी 10 लाख रुपये की रकम डिपॉजिट इंश्योरेंस के तहत सुरक्षित है।
यहां सबसे ज्यादा सावधानी की जरूरत है। अगर आपके एक ही बैंक में कई खाते या एफडी हैं तो सिर्फ अलग-अलग एफडी बनवा लेने से अलग-अलग 5 लाख रुपये का इंश्योरेंस कवर नहीं मिल जाता। मान लीजिए आपके एक बैंक में सेविंग अकाउंट में 4 लाख रुपये, पहली एफडी में 5 लाख रुपये और दूसरी एफडी में 3 लाख रुपये जमा हैं। इस तरह बैंक में आपकी कुल जमा रकम 12 लाख रुपये हो गई। डीआईसीजीसी के इंश्योरेंस नियमों के तहत इन जमाओं को एक साथ जोड़कर देखा जा सकता है। ऐसे में 12 लाख रुपये की पूरी रकम पर अलग-अलग बीमा कवर नहीं मिलेगा। अधिकतम 5 लाख रुपये तक की रकम ही डिपॉजिट इंश्योरेंस के दायरे में आएगी।
कई लोगों को लगता है कि अगर 9 लाख रुपये की एक एफडी बनाने के बजाय 3 लाख रुपये की तीन अलग-अलग एफडी कर दी जाएं तो बीमा कवर भी तीन गुना हो जाएगा। ऐसा नहीं है। एक ही बैंक में आपके नाम से रखी गई पात्र जमा रकम को बीमा कवर तय करते समय क्लब किया जा सकता है। बैंक की अलग-अलग शाखाओं में पैसा जमा होने पर भी सिर्फ शाखा बदलने से अलग इंश्योरेंस लिमिट नहीं बनती। यानी एक ही बैंक में कई एफडी खोलना डिपॉजिट इंश्योरेंस की सीमा बढ़ाने का तरीका नहीं है।
निवेश एवं टैक्स सलाहकार डॉ बलवंत जैन के अनुसार, अगर आपके पास बड़ी रकम है और आप उसे एफडी में लगाना चाहते हैं तो पूरा पैसा एक ही बैंक में रखने के बजाय अलग-अलग बैंकों में बांटना एक विकल्प हो सकता है। मसलन, आपके पास 15 लाख रुपये हैं और आप पूरी रकम एफडी में रखना चाहते हैं। इसे तीन अलग-अलग बैंकों में 5-5 लाख रुपये की एफडी में बांटने से प्रत्येक बैंक के लिए लागू डिपॉजिट इंश्योरेंस सीमा अलग-अलग हो सकती है। इस तरह एक ही बैंक पर पूरी रकम का जोखिम लेने के बजाय रकम को अलग-अलग बैंकों में बांटा जा सकता है। हालांकि, यहां भी बैंक की पात्रता और DICGC कवर की शर्तों को पहले जांचना जरूरी है।
अलग कैपेसिटी में जमा रकम पर नियम अलग हो सकते हैं। डीआईसीजीसी के नियमों में कुछ ऐसी स्थितियां भी हैं, जहां अलग कैपेसिटी या अलग कानूनी व्यवस्था के तहत रखी गई जमाओं को अलग तरीके से देखा जा सकता है। उदाहरण के लिए, कुछ ज्वाइंट अकाउंट या अलग कानूनी स्वामित्व वाली जमा रकम के लिए बीमा कवर की गणना अलग हो सकती है। लेकिन सिर्फ इंश्योरेंस कवर बढ़ाने के लिए कई तरह के खाते खोलना सही रणनीति नहीं है। ऐसा करने से पहले खाते के स्वामित्व, दस्तावेज और डीआईसीजीसी के लागू नियमों को अच्छी तरह समझना जरूरी है।
एफडी में पैसा लगाने से पहले सिर्फ ब्याज दर देखना काफी नहीं है। बैंक की विश्वसनीयता और जमा बीमा की स्थिति भी जांचनी चाहिए। बड़ी रकम जमा करने से पहले यह देख लें कि संबंधित बैंक डीआईसीजीसी के डिपॉजिट इंश्योरेंस कवर के दायरे में आता है या नहीं। डीआईसीजीसी का कवर कई कमर्शियल बैंकों और पात्र कोऑपरेटिव बैंकों पर लागू होता है, लेकिन हर तरह के वित्तीय प्रोडक्ट पर यह सुरक्षा लागू हो, यह जरूरी नहीं है। इसलिए एफडी खोलने से पहले बैंक से यह स्पष्ट कर लें कि आपकी जमा रकम किस तरह के डिपॉजिट के तहत आती है और उस पर कौन से नियम लागू होते हैं।
एफडी में पैसा लगाते समय ज्यादा ब्याज के लालच में सिर्फ रेट देखना भारी पड़ सकता है। खासकर तब, जब आप बड़ी रकम जमा करने जा रहे हों। बैंक का चयन करते समय ब्याज दर के साथ डिपॉजिट इंश्योरेंस, बैंक की स्थिति, एफडी की अवधि और समय से पहले पैसा निकालने के नियमों को भी देखें।
(डिस्क्लेमर: यह आर्टिकल सिर्फ जानकारी मात्र है। यह निवेश की सलाह नहीं है। कहीं भी पैसा लगाने से पहले अपने निवेश सलाहकार से परामर्श लें।)