22 सितंबर 2026,
मंगलवार
22 सितंबर 2026,
मंगलवार
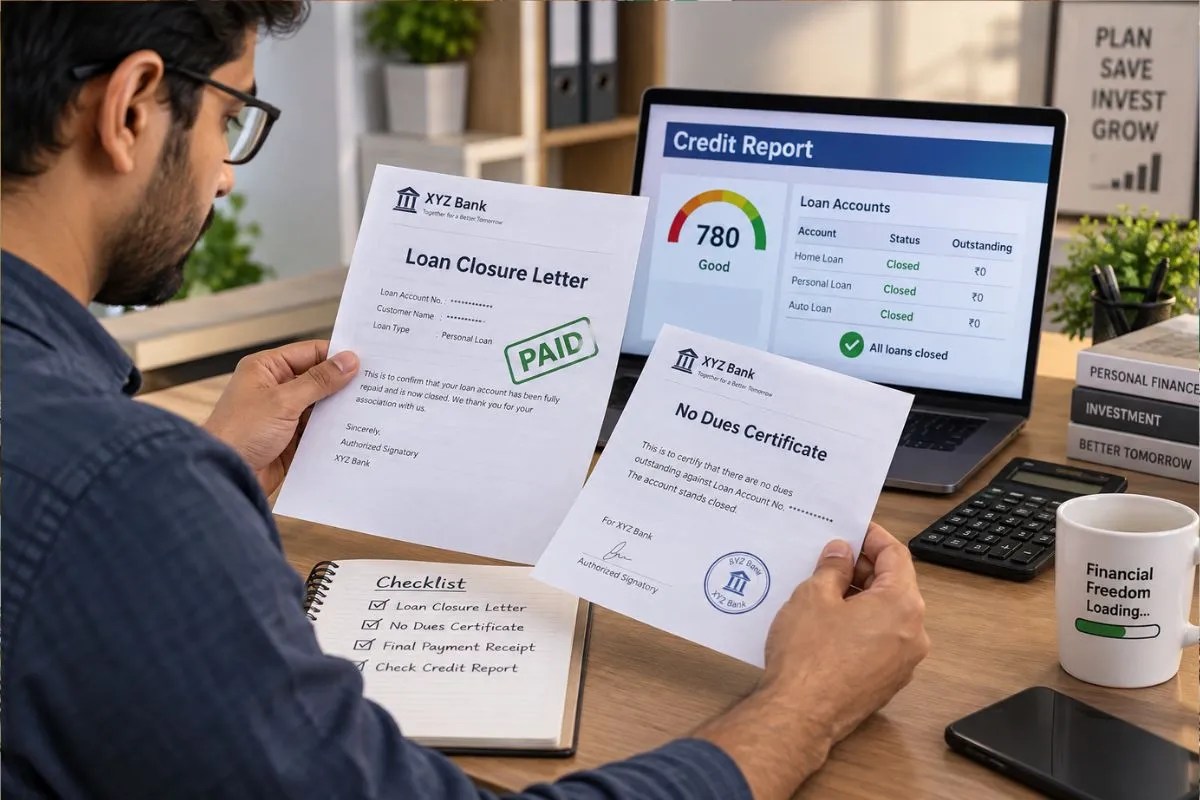
लोन चुकाने के बाद क्रेडिट रिपोर्ट जरूर चेक करें। (PC: AI)
Loan Closure: लोन की आखिरी EMI भरते ही ज्यादातर लोगों को लगता है कि अब जिम्मेदारी खत्म हो गई। लेकिन मामला यहीं खत्म नहीं होता। लोन का पूरा भुगतान करने के बाद भी यह देखना जरूरी है कि बैंक या एनबीएफसी ने अकाउंट को सही तरीके से बंद किया है या नहीं और आपकी क्रेडिट रिपोर्ट में इसकी जानकारी अपडेट हुई है या नहीं। कई बार आखिरी भुगतान के बाद कुछ समय तक क्रेडिट रिपोर्ट में लोन एक्टिव दिखाई दे सकता है। ऐसे में घबराने के बजाय पहले बैंक या लोन देने वाली संस्था से स्थिति की पुष्टि करनी चाहिए। इसके बाद अपनी क्रेडिट रिपोर्ट भी ध्यान से जांचें।
लोन चुकाने के बाद सबसे पहले बैंक या वित्तीय संस्था से यह कन्फर्म करें कि उनके रिकॉर्ड में आपका लोन अकाउंट क्लोज्ड हो चुका है। इसके लिए सिर्फ फोन पर मिली जानकारी पर निर्भर रहने के बजाय जरूरी दस्तावेज अपने पास रखें। इन दस्तावेजों में लोन क्लोजर लेटर, नो-ड्यूज सर्टिफिकेट, आखिरी भुगतान की रसीद और लोन से जुड़े दूसरे जरूरी कागजात शामिल हैं।
Lendingplate के फाउंडर और सीईओ कौशिक चटर्जी के मुताबिक, लोन पूरा चुकाने के बाद क्रेडिट रिपोर्ट में क्लोजर स्टेटस अपडेट होने में कुछ समय लग सकता है। इसलिए पहले बैंक या लोन देने वाली संस्था से लोन बंद होने की पुष्टि करनी चाहिए और सभी दस्तावेज संभालकर रखने चाहिए। अगर रिपोर्ट में अकाउंट फिर भी एक्टिव दिखाई देता है, तो जरूरी दस्तावेजों के साथ क्रेडिट ब्यूरो में शिकायत की जा सकती है।
लोन बंद होने के बाद क्रेडिट रिपोर्ट खोलकर सिर्फ अकाउंट स्टेटस देखना काफी नहीं है। कुछ और जानकारी भी ध्यान से जांचनी चाहिए।
अकाउंट स्टेटस- लोन के सामने क्लोज्ड लिखा है या नहीं, यह चेक करें।
आउटस्टेंडिंग बैलेंस- बकाया रकम जीरो दिख रही है या नहीं, यह चेक करें।
क्लोजर डेट- लोन बंद होने की तारीख बैंक के दस्तावेजों से मेल खा रही है या नहीं, यह चेक करें।
पेमेंट हिस्ट्री- कोई गलत बकाया, ओवरड्यू ईएमआई या एक्टिव लोन तो नहीं दिख रहा, यह चेक करें।
अगर अकाउंट स्टेटस क्लोज्ड है और बकाया राशि जीरो है, तो आमतौर पर लोन के भुगतान से जुड़ी गलत जानकारी का सवाल नहीं उठता। फिर भी पूरी रिपोर्ट में किसी दूसरी गलती की जांच कर लेना बेहतर है।
सबसे पहले बैंक या एनबीएफसी से संपर्क करें। उन्हें अपना लोन क्लोजर लेटर, नो-ड्यूज सर्टिफिकेट और आखिरी भुगतान से जुड़े दस्तावेज दिखाकर रिकॉर्ड ठीक कराने के लिए कहें। टैक्स एवं निवेश सलाहकार बलवंत जैन के अनुसार, लोन चुकाने का मतलब यह जरूरी नहीं है कि क्रेडिट रिपोर्ट उसी समय अपडेट हो जाएगी। इसलिए लोन बंद होने के बाद अकाउंट स्टेटस, आउटस्टेंडिंग बैलेंस और क्लोजर डेट की जांच करनी चाहिए। अगर इनमें कोई गड़बड़ी है तो पहले लेंडर से संपर्क करना चाहिए और समस्या बनी रहने पर औपचारिक विवाद दर्ज कराया जा सकता है।
अगर बैंक या लोन देने वाली संस्था आपकी जानकारी को सही नहीं करती है, तो आप संबंधित क्रेडिट ब्यूरो के सामने रिपोर्ट को लेकर विवाद दर्ज करा सकते हैं। इसके साथ लोन बंद होने से जुड़े जरूरी दस्तावेज भी जमा करने चाहिए। रिपोर्ट में सुधार होने में लगने वाला समय मामले और संबंधित लेंडर की प्रतिक्रिया पर निर्भर कर सकता है।
आरबीआई के लागू नियमों के तहत, अगर क्रेडिट जानकारी में सुधार या अपडेट से जुड़ी शिकायत शुरुआती शिकायत दर्ज होने की तारीख से 30 कैलेंडर दिनों के भीतर हल नहीं होती है, तो पात्र मामलों में ग्राहक को 100 रुपये प्रतिदिन के हिसाब से मुआवजा मिल सकता है।
लोन चुका देने के बाद क्रेडिट रिपोर्ट को यूं ही छोड़ देना सही नहीं है। अगर रिपोर्ट में बंद हो चुका लोन लंबे समय तक एक्टिव दिखाई देता है या कोई गलत बकाया रकम दर्ज है, तो इसे ठीक कराने के लिए समय रहते कदम उठाना चाहिए। खास तौर पर भविष्य में होम लोन, पर्सनल लोन या क्रेडिट कार्ड के लिए आवेदन करने की स्थिति में आपकी क्रेडिट हिस्ट्री महत्वपूर्ण हो सकती है। इसलिए लोन खत्म होने के बाद भी अपनी रिपोर्ट पर नजर रखना समझदारी है।