3 अक्टूबर 2026,
शनिवार
3 अक्टूबर 2026,
शनिवार
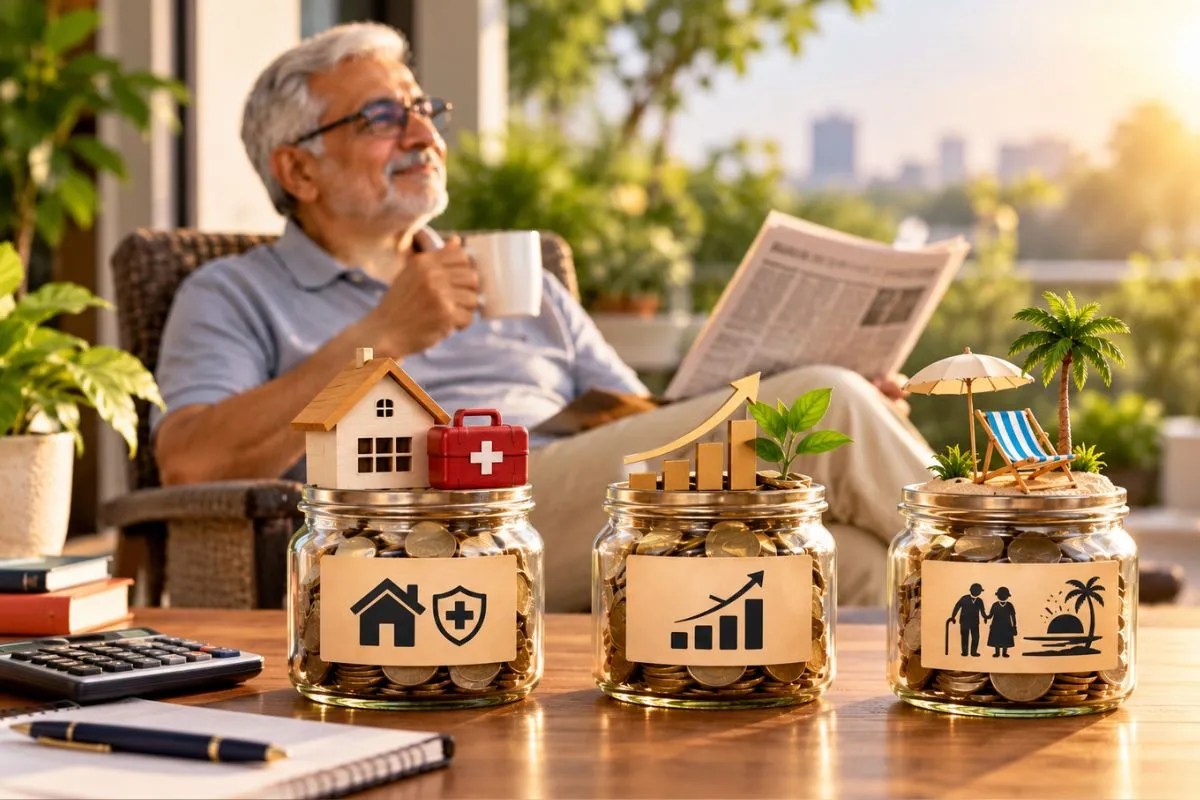
रिटायरमेंट फंड का पूरा पैसा एफडी में रखना सही नहीं है। (PC: AI)
Retirement Planning Tips: रिटायर होते ही पूरा पैसा फिक्स्ड इनकम में डाल देना भी हमेशा सही रणनीति नहीं मानी जा सकती। 60 साल की उम्र में रिटायर होने वाला व्यक्ति अगले 25 से 30 साल तक जीवित रह सकता है। इतनी लंबी अवधि में महंगाई खुद एक बड़ा जोखिम बन जाती है। अगर पूरा पोर्टफोलियो बहुत सुरक्षित लेकिन कम रिटर्न वाले विकल्पों में लगा दिया जाए, तो समय के साथ पैसे की खरीदने की क्षमता घट सकती है। इसीलिए रिटायरमेंट पोर्टफोलियो को अलग-अलग हिस्सों में बांटकर चलना एक व्यावहारिक तरीका हो सकता है।
पहले हिस्से का मकसद ज्यादा रिटर्न कमाना नहीं, बल्कि नियमित खर्च और जरूरत के समय पैसा उपलब्ध रखना होना चाहिए। इसमें सीनियर सिटीजन सेविंग स्कीम यानी SCSS, सरकार समर्थित फिक्स्ड इनकम स्कीम, आरबीआई फ्लोटिंग रेट सेविंग्स बॉन्ड और जरूरत के हिसाब से उपयुक्त एन्युटी जैसे विकल्प शामिल किए जा सकते हैं। इस हिस्से से घर का जरूरी खर्च और इमरजेंसी जरूरतें पूरी की जा सकती हैं। इससे रोजमर्रा के खर्च के लिए बाजार की चाल पर निर्भरता कम होती है।
दूसरे हिस्से का काम नियमित आय को सपोर्ट करना और पोर्टफोलियो में कुछ ग्रोथ बनाए रखना है। निवेशक की जोखिम क्षमता के हिसाब से इसमें हाइब्रिड फंड, बैलेंस्ड एडवांटेज फंड, इक्विटी सेविंग्स फंड या मल्टी एसेट स्ट्रैटेजी जैसे विकल्पों पर विचार किया जा सकता है। इस बकेट का एक और फायदा यह है कि अगर शेयर बाजार में गिरावट चल रही हो, तो रोजमर्रा के खर्च के लिए उसी समय इक्विटी निवेश बेचने की जरूरत कम पड़ सकती है।
तीसरे हिस्से का मकसद आने वाले 10 साल या उससे ज्यादा समय की जरूरतों के लिए पैसा बढ़ाना है। जो रकम लंबे समय तक इस्तेमाल नहीं करनी है, उसे निवेशक की जोखिम क्षमता के मुताबिक डायवर्सिफाइड इक्विटी जैसे ग्रोथ विकल्पों में रखा जा सकता है। इसका मकसद रिटायरमेंट के शुरुआती सालों की जरूरत पूरी करना नहीं, बल्कि 20 से 30 साल बाद की बढ़ती लागत का सामना करने के लिए पोर्टफोलियो में ग्रोथ बनाए रखना है।
रिटायरमेंट 25 या 30 साल लंबा हो सकता है। इसलिए सिर्फ आज के खर्च का इंतजाम करना काफी नहीं है। कल की महंगाई का हिसाब भी आज से रखना होगा।
रिटायरमेंट के तीनों बकेट को आसान भाषा में समझें तो पहला हिस्सा आज के बिल चुकाने के काम आता है। दूसरा हिस्सा मुश्किल समय में सहारा देता है और तीसरा हिस्सा भविष्य में बाइंग कैपेसिटी बनाए रखने के लिए पैसा बढ़ाने का काम करता है। असली रिटायरमेंट प्लान वही है जो उम्र बढ़ने के साथ बढ़ते खर्च का भी हिसाब रखे।
(डिस्क्लेमर: यह आर्टिकल सिर्फ जानकारी मात्र है। यह निवेश की सलाह नहीं है। कहीं भी पैसा लगाने से पहले अपने निवेश सलाहकार से परामर्श लें।)