29 अक्टूबर 2026,
गुरुवार
29 अक्टूबर 2026,
गुरुवार
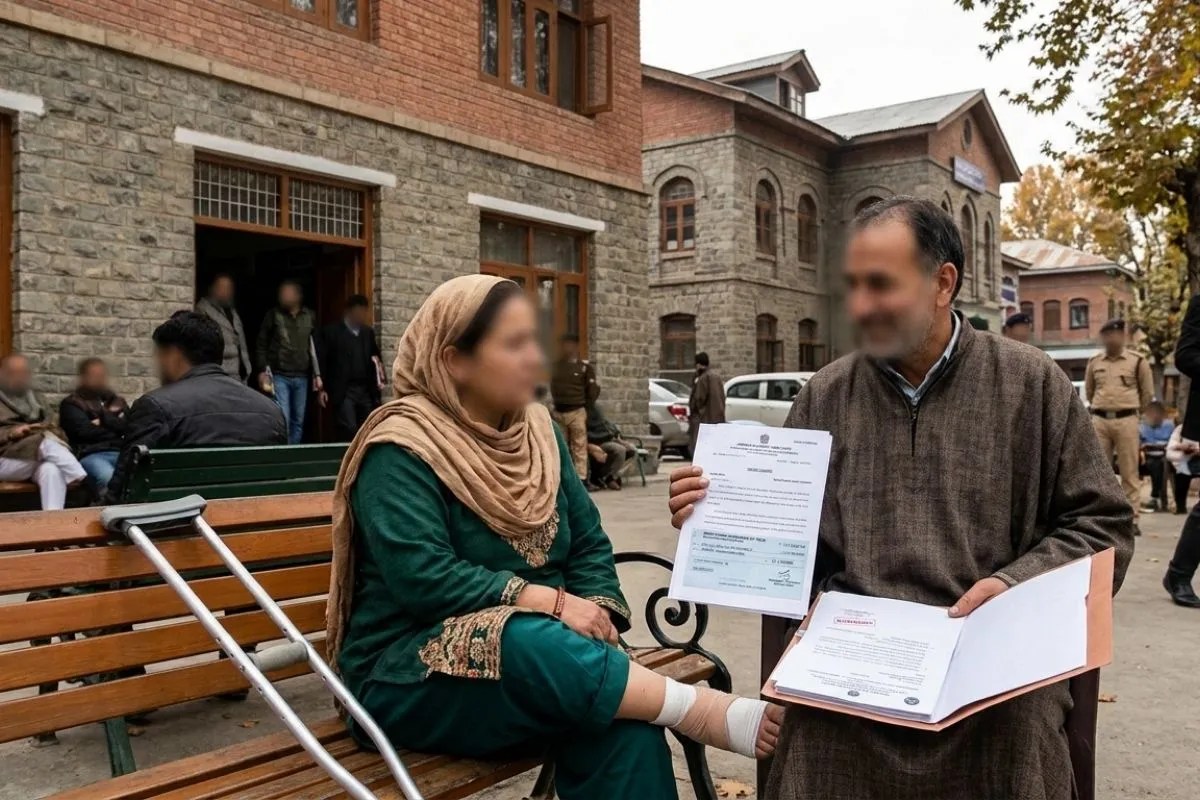
बीमा कंपनी को सर्जरी का दावा खारिज करना पड़ा महंगा, Photo- AI
Insurance Company Compensation: श्रीनगर के एक व्यक्ति ने बीमा कंपनी से अपनी पत्नी की टखने की सर्जरी का खर्च पाने की कानूनी लड़ाई जीत ली है। कंपनी का तर्क था कि पत्नी को पहले से ही दिल की बीमारी थी, जिसके बारे में पॉलिसी रिन्यू कराते समय जानकारी नहीं दी गई थी। उपभोक्ता आयोग ने पाया कि बीमा कंपनी इस बात का कोई सबूत नहीं दे पाई कि दिल की बीमारी के बारे में जानकारी छिपाई गई थी।
अध्यक्ष फराह दीबा और सदस्य शबनम मुंशी की बेंच उस शिकायत की सुनवाई कर रही थी, जिसे एक व्यक्ति ने दर्ज कराया था। उनकी पत्नी भी उनकी हेल्थ इंश्योरेंस पॉलिसी में शामिल थीं। अगस्त 2024 में उनके दाहिने टखने में फ्रैक्चर हो गया था, जिसके बाद उनकी सर्जरी हुई।
22 अक्टूबर के आदेश में कहा गया, "शिकायतकर्ता ने यह साबित कर दिया है कि वह अपने मेडिकल खर्चों की भरपाई पाने का हकदार है। वहीं, दूसरी तरफ बीमा कंपनी यह साबित करने में नाकाम रही है कि कोई जानकारी छिपाई गई थी, जिसके आधार पर उन्होंने क्लेम देने से मना किया था।"
उस व्यक्ति ने दावा किया कि उसने 70,680 रुपये का प्रीमियम देकर मई 2024 से मई 2025 तक के लिए एक हेल्थ इंश्योरेंस पॉलिसी ली थी, जिसमें 10 लाख रुपये का सम एश्योर्ड (बीमा राशि) था। शिकायतकर्ता के अनुसार, इस पॉलिसी में वह और उसकी पत्नी दोनों शामिल थे और यह उनकी पुरानी पॉलिसी का ही रिन्यूअल था।
उन्होंने दावा किया कि बीमा पॉलिसी की वैधता के दौरान, उनकी पत्नी घर पर गिर गईं, जिससे उनके दाहिने टखने में फ्रैक्चर हो गया और उन्हें अगस्त 2024 में अस्पताल में भर्ती कराया गया। उन्होंने बताया कि फ्रैक्चर के इलाज के लिए उनकी पत्नी की अस्पताल में सर्जरी हुई और बाद में उन्हें अस्पताल से छुट्टी दे दी गई।
व्यक्ति के अनुसार, उनकी पत्नी के इलाज में कुल 1.50 लाख रुपये का खर्च आया, जिसमें 84,370 रुपये अस्पताल के शुल्क के रूप में और 30,000 से 40,000 रुपये दवाओं व अन्य संबंधित खर्चों के रूप में शामिल थे। उन्होंने चिकित्सा खर्चों की भरपाई के लिए बीमा कंपनी के पास क्लेम दायर किया। हालाँकि, बीमा कंपनी ने इस आधार पर क्लेम खारिज कर दिया कि उनकी पत्नी को पहले से ही हृदय संबंधी बीमारी थी, जिसकी जानकारी नहीं दी गई थी।
व्यक्ति का कहना था कि यह पॉलिसी एक 'नवीनीकरण' (रिन्यूअल) थी, न कि कोई नई पॉलिसी। उन्होंने तर्क दिया कि क्लेम को खारिज करना 'सेवा में कमी' और 'अनुचित व्यापार व्यवहार' के बराबर है। उन्होंने खर्चों की भरपाई और मुआवजे की मांग करते हुए आयोग का दरवाजा खटखटाया।
आयोग ने पॉलिसी शेड्यूल देखकर पाया कि संबंधित अवधि में पत्नी को कवरेज मिला हुआ था। अस्पताल के दस्तावेजों से साफ हुआ कि उन्हें दाहिने टखने में 'बिमैलियोलर फ्रैक्चर' के कारण भर्ती किया गया और पॉलिसी लागू रहते ही सर्जिकल इलाज हुआ।
अस्पताल के अंतिम बिल में 84,370 रुपये का खर्च दर्ज था, पर अतिरिक्त खर्चों का कोई दस्तावेजी सबूत नहीं मिला। कंपनी का यह दावा कि शिकायतकर्ता ने कभी भरपाई नहीं मांगी, वह भी किसी सबूत से साबित नहीं हुआ। आयोग ने कहा कि केवल रिजेक्शन लेटर में जिक्र कर देने से जानकारी छिपाने का आरोप सही नहीं माना जा सकता। कंपनी यह भी साबित नहीं कर सकी कि इलाज के समय महिला को हृदय रोग था या जानबूझकर कोई अहम जानकारी छिपाई गई। 22 अक्टूबर के आदेश में कहा गया, "शिकायतकर्ता ने यह साबित कर दिया है कि वह अपने मेडिकल खर्चों की भरपाई पाने का हकदार है।"