21 नवंबर 2026,
शनिवार

21 नवंबर 2026,
शनिवार
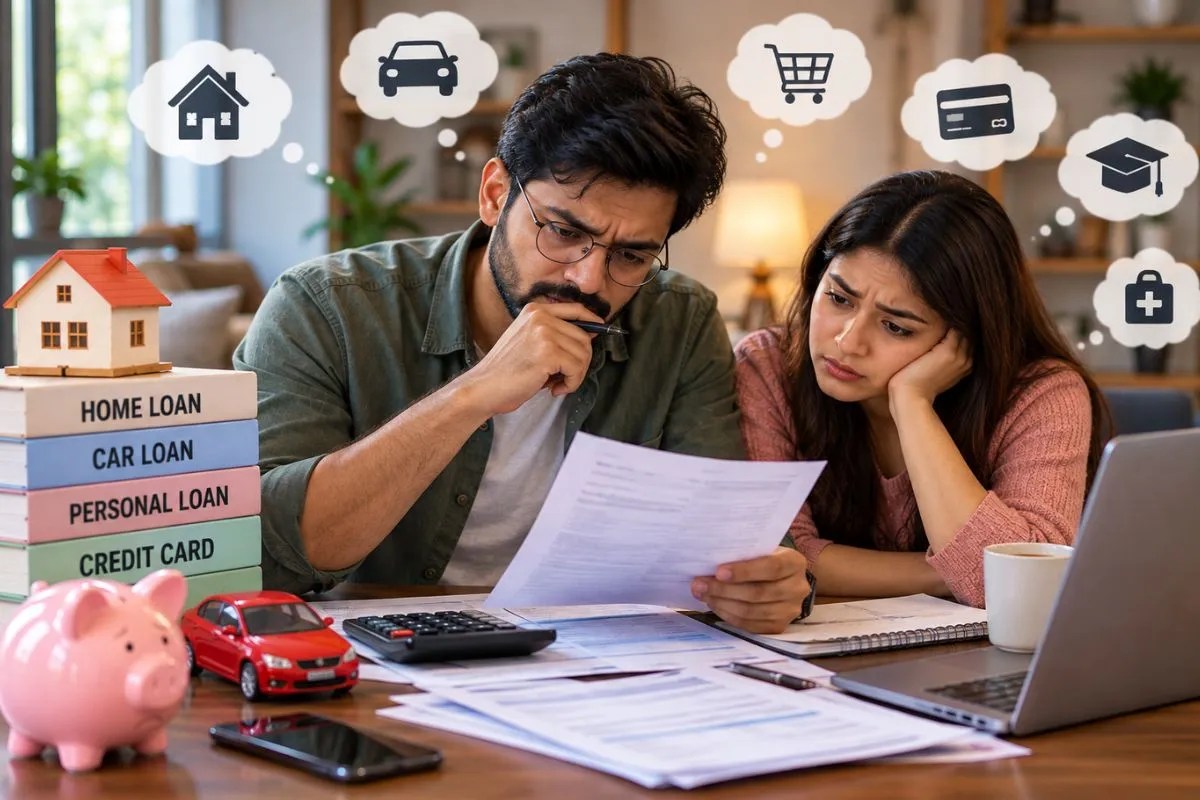
ज्यादा ब्याज दर वाले लोन को पहले चुकाएं। (PC: AI)
EMI Trap: ईएमआई ने महंगे सामान खरीदना आसान बना दिया है, लेकिन एक के बाद एक किस्तें जुड़ती जाएं तो यही सुविधा जेब पर भारी पड़ सकती है। शुरुआत में छोटी लगने वाली कई ईएमआई धीरे-धीरे आपकी मंथली इनकम का बड़ा हिस्सा खा सकती हैं। ऐसे में बचत, इमरजेंसी फंड और दूसरे जरूरी खर्चों के लिए पैसे कम पड़ने लगते हैं। ईएमआई के इस जाल से निकलने का रास्ता कर्ज लेना पूरी तरह बंद करना नहीं है। असली जरूरत है कि मौजूदा कर्ज का सही हिसाब लगाया जाए, महंगे कर्ज को पहले चुकाया जाए और नई ईएमआई लेने पर फिलहाल ब्रेक लगाया जाए।
ईएमआई का बोझ कम करने की शुरुआत कागज और कलम से करें। अपने सभी लोन और उनकी ईएमआई की एक लिस्ट बनाएं। होम लोन, कार लोन, पर्सनल लोन और क्रेडिट कार्ड का बकाया, सबको इसमें शामिल करें। अब सभी ईएमआई को जोड़कर देखें कि हर महीने आपकी टेक-होम सैलरी का कितना हिस्सा कर्ज चुकाने में जा रहा है। Zaggle के एग्जीक्यूटिव चेयरमैन राज पी. नारायणम के मुताबिक, ईएमआई का जाल धीरे-धीरे बनता है। उनके अनुसार, अगर आपकी कुल ईएमआई आपकी मंथली टेक-होम इनकम के 40% से ज्यादा हो रही है, तो कर्ज का बोझ काफी बढ़ चुका है और इस पर तुरंत ध्यान देने की जरूरत है।
सभी कर्ज एक जैसे नहीं होते। जिस लोन पर ब्याज दर ज्यादा है, उसे पहले खत्म करने की कोशिश करें। अगर आपके पास अतिरिक्त रकम आती है, तो उसे महंगे कर्ज के प्रीपेमेंट में इस्तेमाल किया जा सकता है। हालांकि, प्रीपेमेंट चार्ज जरूर जांच लें। फाइनेंशियल एक्सपर्ट्स कहते हैं कि ईएमआई का दबाव अक्सर एक बड़े लोन से नहीं, बल्कि कई छोटे-छोटे कर्जों से बनता है। इसलिए हर ईएमआई को उसकी ब्याज दर के हिसाब से क्रम में रखना चाहिए और सबसे महंगे कर्ज को पहले चुकाने पर ध्यान देना चाहिए। पुराना कर्ज चुकाने के लिए नया लोन लेने से भी बचें। अगर नया लोन कुल ब्याज और फीस को वास्तव में कम नहीं करता है, तो कर्ज का बोझ कम होने के बजाय बढ़ सकता है।
मौजूदा कर्ज कम करना आधी लड़ाई है। दूसरी जरूरी बात है कि नया कर्ज न होने दें। मोबाइल, टीवी, फर्नीचर या दूसरे गैर-जरूरी सामान को सिर्फ इसलिए ईएमआई पर खरीदने से बचें क्योंकि मासिक किस्त छोटी दिखाई दे रही है। छोटी-छोटी ईएमआई मिलकर महीने के बजट में बड़ा छेद कर सकती हैं।
बैंक बाजार के सीईओ अधिल शेट्टी के मुताबिक, ईएमआई का जाल मूल रूप से कैश फ्लो और कर्ज के बीच असंतुलन है। इससे निकलने के लिए पहले नए क्रेडिट पर रोक लगानी चाहिए, महंगे कर्ज को प्राथमिकता से चुकाना चाहिए और ईएमआई के भुगतान को ऑटोमेट करना चाहिए, ताकि कोई किस्त समय पर भुगतान से न छूटे।
क्रेडिट कार्ड सुविधा जरूर है, लेकिन बकाया रकम को लगातार आगे बढ़ाते रहना महंगा पड़ सकता है। कोशिश करें कि हर महीने क्रेडिट कार्ड का पूरा बिल चुकाया जाए। अगर आप सिर्फ न्यूनतम रकम जमा करते हैं और बाकी बकाया आगे ले जाते हैं, तो ब्याज तेजी से बढ़ सकता है। इससे कर्ज का चक्र और लंबा हो जाता है। क्रेडिट कार्ड को जरूरत के समय भुगतान का साधन समझें, अतिरिक्त कर्ज जुटाने का जरिया नहीं।
अगर आपको लग रहा है कि आने वाले महीनों में ईएमआई चुकाना मुश्किल हो सकता है, तो भुगतान की तारीख निकलने का इंतजार न करें। बैंक या लोन देने वाली कंपनी से पहले ही बात करें। आपकी स्थिति और लेंडर की नीति के आधार पर लोन की अवधि बढ़ाने, ईएमआई में बदलाव या री-स्ट्रक्चरिंग जैसे विकल्पों पर चर्चा हो सकती है। हालांकि, इन विकल्पों की अपनी लागत और शर्तें हो सकती हैं।
कई कर्जों को एक कम ब्याज वाले लोन में मिलाने यानी डेट कंसोलिडेशन पर भी विचार किया जा सकता है। लेकिन ऐसा तभी करें जब फीस और दूसरे चार्ज जोड़ने के बाद भी कुल कर्ज की लागत कम हो। अगर स्थिति लगातार बिगड़ रही है, तो किसी सर्टिफाइड फाइनेंशियल एडवाइजर की मदद लेना भी उपयोगी हो सकता है।
बड़ी खबरें
View Allकारोबार